Estudo da Fleury FLRY3

Eu comecei acompanhar um pouco sobre essa empresa recentemente, vejo que as pessoas estão vivendo cada vez mais, e os gastos com saúde são muitos ao longo da nossa vida. Aqui na minha região, eu vejo os hospitais públicos e até alguns privados passando por dificuldade, principalmente por falta de repasses pelo governo, e devido a isso sempre acreditei que não seria um bom setor pra investir. Mas, vendo alguns videos do primo rico e olhando os resultados das empresas de saúde na bolsa, me animei e adicionei a Fleury na carteira.

Sobre as empresas do setor na Bolsa, tem algumas que me parecem bem interessantes pra ser sócio, QUAL3, ODPV3, tem múltiplos interessantes também:

Sobre a Fleury, retirado do relatório anual 2018.
Sobre a empresa

A empresa tem somente ações ON, fazendo parte do segmento Novo Mercado da bolsa.

Analise alguns gráficos sobre os resultados da empresa nos últimos anos, podemos ver um bom crescimento de receita e de lucro.


A empresa tem pago mais dividendos recentemente, mas vejo que é um setor que tem muita novidade e muitos tratamentos novos estão sendo constantemente desenvolvidos, então eu acredito que o mais provável é que a empresa destine um bom valor pra P&D futuramente, e não pague tantos dividendos.

A dívida da empresa vem estável desde 2013, em torno de 60% do PL da empresa. Div Br/ Patrim = 0,63.
Bom, ainda não sei se é a melhor do setor, o que posso dizer por enquanto é que a empresa atende meus requisitos de compra, que são lucros nos últimos anos, baixo endividamento, bom ROE, boa liquidez das ações, boa governança, e é isso aí que estou olhando atualmente.

Fontes

  1. RI Fleury
  2. Fundamentos

Estudo da Lojas Renner - LREN3

Olá!

Vamos para mais um estudo, hoje vamos ver as Lojas Renner, empresa do Setor de Consumo Cíclico, Subsetor Comércio, no segmento de tecidos, vestuário e calçados.

1. Perenidade da Empresa

 O que a Renner fala sobre si:
Extraído de seu Press Release site de RI
A Lojas Renner é uma empresa nacionalmente conhecida, sendo a líder do seu setor, varejo de moda no Brasil. Estudei os seus resultados e é uma empresa que vem obtendo resultados positivos, com crescimento de sua receita, crescimento de patrimônio e lucros. Dificilmente vejo essa empresa passando por problemas nos próximos anos, devido a sua marca forte e constantes investimentos em novas lojas e tecnologia para venda online.

2. Rentabilidade 

A Receita cresce que parece uma renda fixa, não lembro de ter visto outra empresa com gráfico tão reto, pelo que vi isso se deve ao fato de estarem sempre abrindo novas lojas e investindo em marketing para suas roupas e calçados.
Crescimento muito estável, difícil de se ver
Os lucros tem acompanhado esse crescimento, assim como o preço das ações.
http://fundamentus.com.br/graficos.php?papel=LREN3&tipo=2

Fundamentos da Empresa são sólidos, destaque para o ROE muito alto, 25%, e DY 1,1%, com Payout de 40%. O que eu não gostei muito foi do PL de 40, mas considerando os resultados que a empresa tem apresentado, a expectativa para o futuro da empresa é muito alto, e por isso o preço sobre o lucro ficou tão alto.
Balanço Patrimonial
 Teve uma alta muito forte no Passivo, na questão de Arrendamentos a pagar, devido a adoção da norma IFRS 16.

 Queria poder ter comprado essa a alguns anos atrás :), todos os anos com alta na cotação.
 

3. Liquidez


A empresa faz parte de diversos índices da bolsa, com participação de 2,22% no IBOV. Volume médio de 3,5 milhões por dia, ação só tem ON, faz parte do Novo Mercado, com 93% Free float. No meu ver, excelente.
Participação em Índices


4. Endividamento

Apesar de estar sempre investindo, a empresa consegue manter controlada a sua dívida, como distribui 40% dos seus lucros, consegue reinvestir o restante para fazer o negócio crescer. A dívida bruta da empresa é menos da metade de seu PL.
Trade Map Web


Fontes de pesquisa

Compra de GGRC11

Bom dia!

Ontem recebi os dividendos do mês, somados ao último aporte que tinha feito, deu pra comprar 1 cota do FII GGRC11, que estava na minha lista de compras a algum tempo.

GGRC11é um fundo de tijolos, de ativos logísticos, tem 15 ativos em 8 estados, todos alugados, possui um dividendo próximo de 0,5% ao mês.

O fundo está na segunda posição, ordenando por ABL, no meu estudo sobre FIIs de logística que fiz no Funds Explorer. Analisando ativos de logística quero adquirir HGLG11 que é o maior, e XPLG que está com melhor DY e relação P/VPA. Fica para os próximos aportes, ou talvez eu faça umas mudanças na carteira nos próximos dias, ainda não decidi o que fazer com XPCM11.

Estudo da Itaúsa ITSA3/ITSA4

Olá, seguimos nossa série de estudos, hoje com Itaúsa.
A Itaúsa – Investimentos Itaú S.A. (ITSA3 e ITSA4) é uma sociedade de participações (holding) que lidera um portfólio de empresas que atuam em diferentes segmentos. As principais investidas da Itaúsa são: Itaú Unibanco Holding S.A., Duratex S.A., Alpargatas S.A. e NTS (Nova Transportadora do Sudeste S.A.).
Fonte: http://static.itausa.aatb.com.br/Documentos/Itausa_Relato_Integrado_2018.pdf
Uma curiosidade, todos os meses eu recebo um e-mail com o cálculo de desconto, em teoria a Itaúsa é negociada no mercado com um desconto em relação ao valor das participações que ela possui, vejam o gráfico:
Histórico do Desconto
Esse desconto ao que tudo indica, se deve ao fato dos custos operacionais que a Itaúsa tem, e que acabam comendo uma boa parte dos dividendos que ela recebe de suas participações, então se você quer receber os dividendos sem pagar um intermediário, seria melhor comprar as mesmas ações que a Itaúsa possui. O detalhe aqui é que com esse desconto, alguns múltiplos da empresa ficam melhores, comparando Itaúsa com Banco Itaú, que é responsável por 95% dos seus resultados, temos um Dividend Yield e um P/L melhor na Itaúsa.

Comparativo Fundamentos ITSA x ITUB. Clique pra ampliar
Além desses indicadores levemente melhores, ao longo do tempo a Itaúsa pode vir a investir em mais negócios, principalmente com essas privatizações que estão por sair, e eu acredito que eles saberão escolher boas oportunidades nisso trazendo valor aos seus acionistas. Mas pra quem prefere simplificar a análise, comprar ITUB pode fazer mais sentido, fica sem intermediários etc. Tem diversos vídeos falando sobre ITUB x ITSA no Youtube, vale a pena você pesquisar e assistir alguns pra ver diferentes opiniões sobre o tema.

Bom, vamos agora pra análise dos pontos anteriormente definidos como importantes para escolha de ações: Perenidade da Empresa, Rentabilidade, Liquidez e Endividamento.

1. Perenidade da Empresa

A Itaúsa tem quase a minha idade, fundada em 1991, e tem sua maior participação no setor bancário, com Itaú, que no meu ver é o banco com melhores resultados nos últimos anos, em um país onde os bancos possuem alto spread, paga um valor baixo na Poupança e empresta dinheiro a um juro muito alto. Por isso eu acredito que o setor de bancos no Brasil é um bom negócio.

Além disso, o setor bancário geralmente consegue aumentar seus lucros durante as crises, devido ao fato de que as empresas e pessoas físicas acabam buscando mais empréstimos e pagam mais juros nestes períodos. Com a chegada das fintechs, como Nubank e banco Inter (BIDI11), há uma expectativa de que os bancos grandes sofram um pouco perdendo clientes, principalmente da geração mais nova que domina tecnologia. Mesmo assim, vejo que os bancos estão de olho nisso e provavelmente devem lançar produtos semelhantes ou até mesmo comprar alguma dessas fintechs.

2. Rentabilidade 

A rentabilidade da Itaúsa é excepcional, como diz o Eduardo Cavalcanti, parece uma renda fixa, segue alguns dados da internet.
Fonte: https://eduardocavalcanti.com/an_fundamentalista/itsa/
Olhando histórico de lucros, desde 95 todos anos com lucro líquido positivo, e crescendo, ainda com bons dividendos, é uma beleza.
Histórico de Indicadores
Lucro e Dividendos Anual, até ano passado os dividendos vieram crescendo, vamos ver este ano.
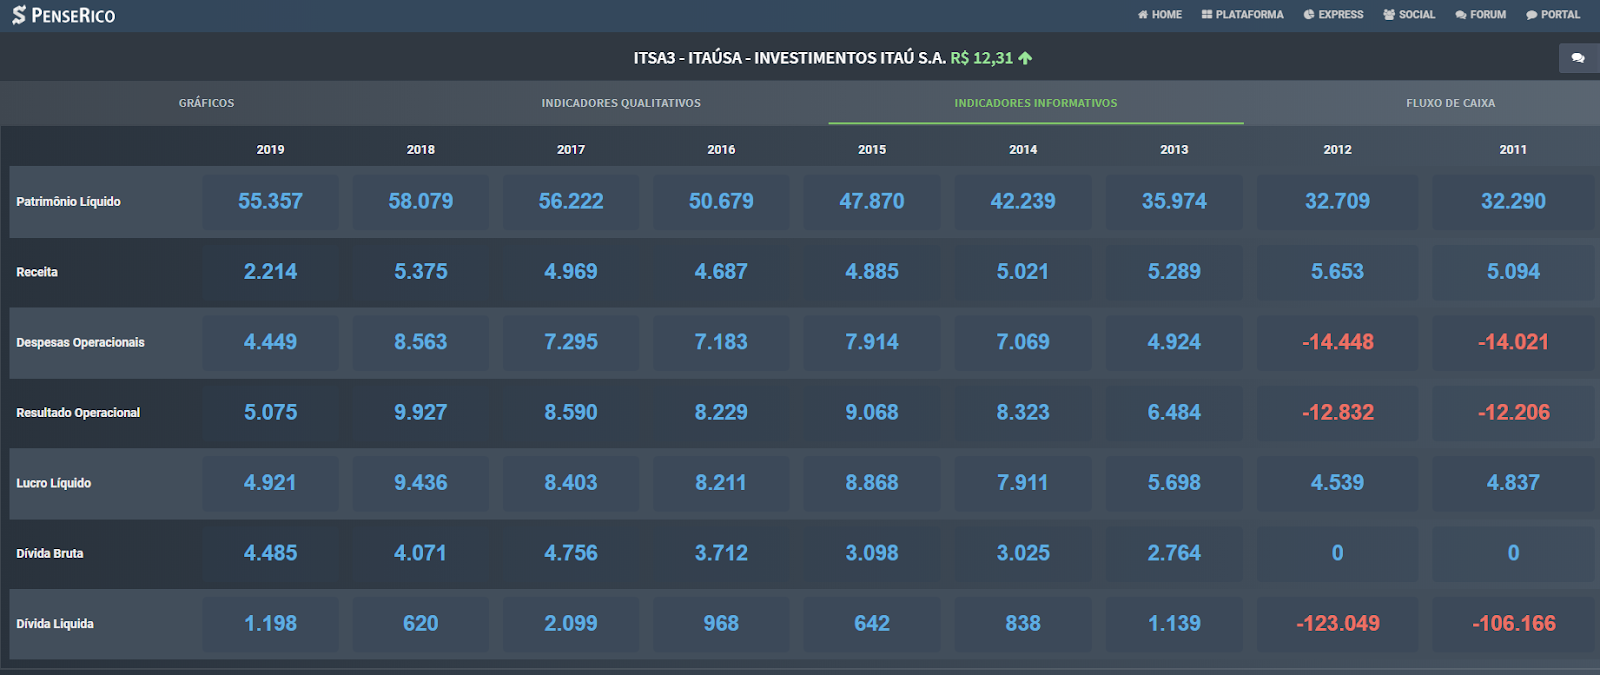
Patrimônio líquido sempre crescendo, Lucro crescendo, ROE perto dos 18%...
Fonte: https://plataforma.penserico.com/dashboard/cp.pr?e=ITSA3
É na minha opinião uma das melhores rentabilidades da bolsa.

3. Liquidez 

As ações preferenciais (ITSA4) tem boa liquidez, com volume médio de R$ 20 milhões por dia, já as ações ordinárias tem um volume médio de apenas R$ 165 mil. Mesmo assim, olhando o book de ofertas, o spread é baixo e tem muitos negócios diariamente, bem tranquilo para o pequeno investidor.
Book (livro) de ofertas ITAUSA


4. Endividamento

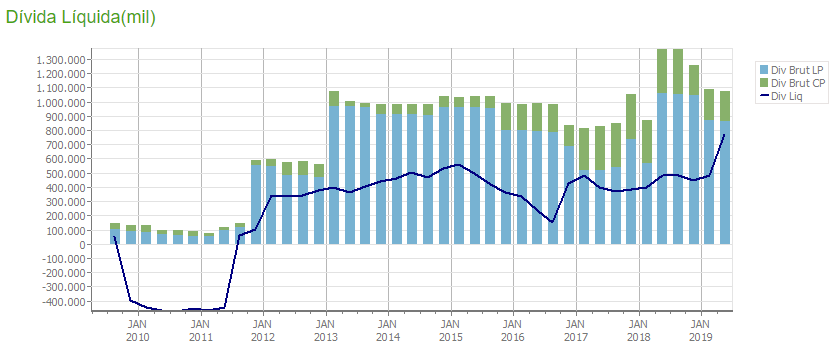
Conforme já observado nas imagens dos indicadores de rentabilidade, a Itaúsa tem praticamente zero de dívidas, menos de 1% do PL.


Fontes de pesquisa

  1. Site Relações com Investidores
  2. Plataforma Pense Rico
  3. Eduardo Cavalcanti
  4. Fundamentus
Obs.: Eu percebi algumas diferenças nos valores entre os sites Eduardo Cavalcanti e a Plataforma Pense Rico, mas de modo geral não interferem muito na análise, então sigo usando ambos.

Planilha de Gerenciamento da Carteira Grátis

Olá! Depois de muito tempo fazendo pequenas melhorias na minha planilha de controle, ela ficou bagunçada 😅, resolvi criar uma versão nova d...

TOP 5 do Blog