Mostrando postagens com marcador ETFs. Mostrar todas as postagens

Estudando Ações de Dividendos

Olá!

Comparando rentabilidade de alguns ETFs brasileiros percebi que o DIVO11 tem rentabilidade superior ao PIBB11, adicionei na comparação SMAL11 e BOVA11, e eles também perderam para o DIVO11 nos períodos de 3 e 5 anos.

https://borainvestir.b3.com.br/comparador-de-etfs/PIBB11/DIVO11/

Foi uma diferença bem grande nos últimos anos, mesmo com taxa de 0,50% o ETF DIVO11 superou com muita folga o PIBB11 e o BOVA11 que tem taxas bem menores, o pobre SMAL11 ficou até negativo nesses períodos.

Nesse tempo analisado, as ações de dividendos foram superiores, o que já é defendido por investidores mais velhos como Luiz Barsi e Décio Bazin, que empresas que pagam bons dividendos tem resultados melhores.

Pra evitar a taxa de administração dos ETFs e obter uma vantagem tributária, a isenção de imposto sobre lucro nas vendas menores que 20 mil no mês, pensei em fazer um estudo comprando diretamente as mesmas ações do DIVO11 ou do seu índice de referência, o IDIV B3 Dividendos.

Critérios do Índice de Dividendos
 

Copiei a posição de hoje (24/07/2024) para uma planilha e ordenei das maiores para menores, o índice tem hoje 54 ações na carteira teórica, uma quantidade bastante difícil pra gente ter com pouco dinheiro, então talvez seja o caso de aplicarmos alguns filtros extras, ou pegarmos apenas as maiores posições pra simplificar.

https://www.b3.com.br/pt_br/market-data-e-indices/indices/indices-de-segmentos-e-setoriais/indice-dividendos-idiv-composicao-da-carteira.htm

Só de olhar essa quantidade de ativos, já começo pensar que vale a pena pagar os 0,50% de taxa pra evitar o trabalho, principalmente pro pequeno investidor. Mas se você for um investidor com valores altos e queira evitar esse custo, 0,50% de 1M são 5k por ano, de 100k são 500 reais, acredito que dê pra comprar todas as ações e fazer as trocas conforme saem, em janeiro, maio e setembro.

Pesquisando sobre o índice descobri que houve uma alteração na metodologia em 2018, sendo que a B3 fez um estudo pra ver qual seria o resultado se tivessem usado a nova metodologia desde o começo.

https://www.b3.com.br/data/files/BE/84/54/21/805E6610E634FD66AC094EA8/SERIE-RETROATIVA-DO-IDIV-METODOLOGIA-VALIDA-A-PARTIR-01-2018.pdf

No final o resultado ficou bem próximo, mas a volatilidade da nova metodologia me parece ser bem maior que a antiga, tendo uma super alta ali em 2014 e um super queda em 2016.

Dei uma conferida no site do ETF DIVO11, só pra ver se a composição está igual, mostram o gráfico de top 10 maiores posições, que está igual, OK! 👀

https://www.itnow.com.br/divo11/composicao/

Galera, acabei de perceber que vou ficar muitas horas cadastrando operações pra simular uma carteira de ações seguindo o índice, a expectativa é que o resultado seja muito similar se comprar todas as ações, a dúvida é: qual seria o resultado se comprasse apenas as maiores?

Outra que pensei, poderia simular uma carteira adicionando filtros de crescimento, se olhar o Payout das empresas que costumam ter dividendos crescentes, geralmente o payout é baixo e a empresa reinveste grande parte do lucro, fonte? Vozes da minha cabeça! Brincadeiras a parte, lembro de ter visto isso em um estudo, só não lembro mais onde foi que vi isso.

Vou deixar essas ideias aqui e assim que definir melhor uma ideia de estudo sobre o tema eu faço a continuação do post, talvez surjam vários estudos, então vou dividir em partes.

Comparação do SCHG vs SCHD e questões tributárias

Olá a todos!!

Como vocês sabem, gosto de fazer alguns estudos, nos últimos meses andei pensando bastante sobre o que fazer com minha carteira no exterior, em relação as questões tributárias que vão mudar ano que vem, e também buscando oportunidades melhores.

Ao que tudo indica, a isenção que a gente tinha nas vendas abaixo de 35k por mês acabará, e a única vantagem que ouvi falar é sobre compensar prejuízos, me falaram que não tinha antes e agora terá...

Acabei me deparando com um ETF de crescimento da Charles Schwab, o SCHG, de vereda fui comparar ele com meu ETF preferido, SCHD, voltado para dividendos, e vi que nos últimos anos SCHG foi melhor.


Faz sentido né, afinal ele é de "crescimento".

No gráfico de drawdown abaixo você percebe que, nos anos mais recentes, a queda máxima do SCHG foi perto dos -35% enquanto SCHD na faixa dos -15%, então SCHG é muito mais arriscado.


Poucos momentos SCHD teve quedas maiores que SCHG, e com pouca diferença, setas azuis.

A tributação dos dividendos hoje é 30%, o que reduz bastante o retorno do SCHD, estou pensando que adicionar mais empresas de crescimento na carteira e que paguem menos dividendos pode ser vantagem, então adicionar o SCHG na carteira me pareceu fazer sentido, e para vocês?

Por outro lado, com o fim da isenção, vamos pagar 15% sobre o lucro na venda, então um ETF que dá mais valorização da cota teria essa "desvantagem", uma dúvida que tenho é se é possível deduzir os 30% de imposto retido dos dividendos quando vende com lucro, se isso for possível não será tão ruim manter o SCHD.

Comparação dos dividendos


Seria SCHG uma alternativa ao VOO?

Tenho na carteira de ETFs o VOO, que replica S&P500, comparando ele com SCHG, SCHG foi melhor nos últimos 10 anos.

SCHG ganhando do VOO (S&P500)

Aprofundando um pouco mais no SCHG, a composição dele é bastante exposta ao setor de tecnologia, o que explica ele ganhar do VOO, já que as ações das Microsoft, Apple, Google, Facebook etc cresceram muito nessa última década.

Agora a pergunta de 1 milhão de dólares: Setor de tecnologia vai continuar entregando um resultado melhor que os outros setores nas próximas décadas?

Se a resposta for SIM, acredito que é uma boa ideia fazer a troca do VOO pelo SCHG. Mas como eu não faço a mínima ideia, um ETF mais diversificado/neutro como o VOO é mais sensato.

Com base nisso tudo, este é um ETF que me pareceu muito interessante, principalmente se mantido junto com o SCHD, já que eles não se sobrepõem, mas no final, devido a dúvidas sobre o futuro, pra mim creio que um ETF mais neutro seja o melhor no momento.

SCHG E SCHD, apenas 3% das posições iguais

Agora, pensando em carteiras tipo ETF da Paz, se fosse pra ter só 2 ETFs, talvez estes 2 fossem uma boa opção pra quem busca crescimento e dividendos. Pra quem quer algo mais neutro, um VT ou VTI+VXUS, para economizar alguns centavos em taxas, seriam as melhores opções.

ReVar

Também tem outra novidade, ano que vem teremos um sistema novo para pagar imposto das operações na bolsa, tal do Programa Auxiliar de Apuração do Imposto sobre a Renda da Pessoa Física incidente sobre operações de Renda Variável - ReVar, pelo que entendi seremos obrigados a preencher nossos ativos neste sistema, informando o preço médio e se tem prejuízos a compensar, depois cadastrar todas operações, e então o sistema irá fazer as contas automaticamente pra você.

Sistema bastante semelhando as calculadoras de IR que tem por aí, será o fim delas?

Governo cada vez melhorando mais seus sistemas para cobrar impostos.

Referências

Gráficos de comparação: 

  1. https://portfolioslab.com/tools/stock-comparison/SCHG/SCHD
  2. https://portfolioslab.com/tools/stock-comparison/SCHG/VOO
  3. https://www.etfrc.com/funds/overlap.php 

Dados do SCHG:

  1. https://schwab.bynder.com/m/77142c08e2817a40/
  2. https://www.schwabassetmanagement.com/products/schg

Carteira ETFs da Paz

Olá meus amigos!!

Depois de ouvir seus comentários sobre as Ideias de Estudo pra 2023, decidi iniciar a Carteira 01: ETFs da Paz! 🙏 Eu já tinha realizado um estudo similar algum tempo atrás, sem dinheiro real, e no simulado o resultado foi excelente, tomara que na prática de certo também.

A estratégia!

A carteira inicial foi definida com 70% LFTS11 e 30% WRLD11, sendo que se a diferença passar de 10% do planejado, pode rebalancear. O ETF LFTS11 é basicamente Tesouro SELIC. O ETF WRLD11 replica o ETF americano VT que investe em ações do mundo todo.

Regras da Estratégia ou Política de Investimentos (PI)

  1. Mínimo 60% e máximo 80% em Renda Fixa, sendo inicialmente utilizado o LFTS11, mas podendo ser substituído pelo B5P211 quando a taxa de juros estiver caindo.
  2. Mínimo 20% e máximo 40% em Renda Variável, sendo inicialmente utilizado o WRLD11. 
  3. Balanceamento da carteira quando a variação dos ativos se desenquadrar dos máximos/mínimos definidos, verificado no fechamento mensal.

Começando Na prática

Pra começar, atualizei minha conta na corretora NU Invest e aportei 2k para iniciar essa carteira de estudo, usando uma corretora separada vai facilitar meus controles e evitar bagunça misturando saldos etc. 

Outra coisa que pensei, é que pra evitar maiores confusões para os leitores, poderia publicar o acompanhamento dessa estratégia no blog dos estudos anteriores com ETFs: https://carteirasimples.blogspot.com... ou fico atualizando esse POST apenas.

Home Broker NU Invest

Gostei do HB da Nu Invest, não sei se já era assim no tempo da Easy invest, que a NU comprou o negócio deles, mas é bem simples, fácil de customizar pra quem já tem um pouco de experiência com a Internet 😎.

Depois de me acostumar ao ambiente, parti pra ação, efetuando a compra de 8 cotas do ETF WRLD11 e 13 cotas do ETF LFTS11. Também criei uma nova conta no site status invest para ter gráficos prontos e rentabilidade da carteira.

Composição da Carteira

Um detalhe importante pra quem for investir em LFTS11, lembre-se sempre de dar uma conferida no site https://investoetf.com/lfts11/ pra ver o preço justo deste ativo, apesar deles terem formador de mercado, talvez no futuro se não tiveram mais, possa ter alguma oscilação fora do normal e você pode acabar pagando mais caro.

Hoje (18/01/2023) o preço justo da cota era 102,48
https://investoetf.com/lfts11


Observações

Primeira consideração sobre a estratégia, é que na hora de comprar WRLD11 percebi que a liquidez do ativo não é das maiores, você pode ver isso na captura de tela do HB, no livro de ofertas tem uma boa diferença entre o melhor vendedor e o melhor comprador... como o estudo é bem pequeno, não vejo maiores problemas, mas se essa liquidez não melhorar, provavelmente o IVVB11 seria a melhor escolha considerando mercado global, ou até mesmo um PIBB11/BOVA11, se você ficar satisfeito com mercado brasileiro.

Outra questão comentada no post anterior para essa estratégia, foi sobre o B5P211, um ETF de renda fixa atrelado a inflação, ele basicamente possui títulos (NTN-B) na carteira com duração média de 2,88 anos, e poderia ser uma boa opção caso a SELIC esteja muito baixa, trocar o LFTS11 por B5P211, quase que fazendo o combo com a estratégia da Carteira 02: Jumento Celestino. 

Por enquanto é isso, agora só acompanhar os resultados dessa estratégia que no meu ver, é uma das mais simples de implementar e espero que seja muito lucrativa também. 


Acompanhamento Mensais

  1. Janeiro de 2023: 0,58% de rentabilidade.


https://investidor10.com.br/carteira/graficos/184345/

Estratégia está batendo CDI em outubro/2025 ❤

Breve estudo de alguns ETFs americanos

Olá pessoal!

Estava perdendo um tempo vendo videos no youtube e me deparei com alguns estudos de ETFs de dividendos americanos que achei interessante, aí fui fazer minha própria pesquisa. Como de praxe, fiz uma tabela simples pra comparação.

Montando a planilha

Usando a planilha do Google consegui as 3 primeiras informações/colunas, do preço atual, menor preço nas últimas 52 semanas e o maior preço nas últimas 52 semanas, acho isso interessante pra ver se estamos mais próximos da máxima ou mínima recente. 

Na sequencia peguei dados sobre taxa, preço/ganhos (P/E), Dividend Yield do site etf.com, um dos meus preferidos neste assunto, e por final busquei dados dos últimos dividendos pagos no site do statusinvest.com.br, pra cálculo do Dividend Yield mais recente. Detalhe que alguns ETFs pagam mensalmente e outros trimestralmente, então o melhor é comparar na base anual.

Os ETFs de Dividendos

As vítimas do estudo, ETFs de Dividendos (clique para ampliar)

Os ETFs SCHD e SPHD são os melhores classificados pelas agências de risco (Rating AAA), também consultei no site etfrc.com a composição e vi que 25% do portfólio deles é igual.

https://www.etfrc.com/funds/overlap.php

A diferença é que o SPHD paga todo mês e o SCHD para trimestralmente, e a taxa do SCHD é menor.

Seguindo temos o PFF, que investe naquelas ações/stocks do tipo preferencial, aqui no Brasil seriam as que tem o número 4 no final do código, exemplos BBDC4, PETR4, que dependendo do estatuto da empresa, recebem mais dividendos, não me lembro mais direito, mas acho que SAPR4 paga 10% a mais do que SAPR3 na distribuição dos dividendos, no exterior também existe isso, e este ETF PFF seleciona este tipo de ações pra investir, conseguindo um dividendo maior.

A cotação do PFF que não me agradou muito
 

Já indo para ETFs com estratégias mais arriscadas, temos o XYLD e o JEPI, o XYLD faz uso de opções para aumentar seus lucros, eu particularmente nunca tive vontade de estudar isso porque sei que você pode acabar cometendo algum erro na hora de fazer o lançamento das opções e isso pode dar uma baita dor de cabeça pra resolver, por enquanto eu prefiro não me arriscar. 

Aqui no Brasil tem o Vicente Guimarães que vende curso ensinando uma estratégia que me parece ser mais ou menos a mesma coisa que esse ETF faz. Até achei um material didático dele na internet sobre isso: https://lp.vicenteguimaraes.com.br/wp-content/uploads/2021/07/Material-Didatico.pdf

Já o JEPI, também faz uso destes derivativos tipo opções, pelo que li no prospecto, falam em Equity-Linked Note (ELN), eu não entendi direito como montam essa operação que mistura renda fixa com renda variável, mas enfim, é um ETF mais recente e tem a gestão ativa da J.P Morgan e tem obtido bons resultados neste breve período de sua existência.

Citando uma definição de ELN que vi na internet:

"Na forma mais simples, uma nota vinculada a ações de 5 anos de $ 1.000 poderia ser estruturada para usar $ 800 do fundo para comprar um título strip de 5 anos com 4,5% de rendimento até o vencimento e, em seguida, investir e reinvestir os outros $ 200 em opções de compra opções para o S&P 500 ao longo da vida de 5 anos da nota. Há uma chance de que as opções expirem sem valor, caso em que o investidor recebe de volta os $ 1.000 inicialmente colocados. Se, no entanto, as opções se valorizam com o S&P 500, esses retornos são adicionados aos $ 1.000 que eventualmente serão devolvidos para o investidor." Fonte: https://economiaenegocios.com/definicao-equity-linked-note-eln/

Basicamente é um negócio complexo 😅. 

Particularmente o que mais me agradou foram os 2 primeiros, mas pra quem gosta de arriscar um pouquinho mais buscando um rendimento maior, as outras opções são interessantes também, principalmente o XYLD que entregou um dividendo bem superior, mas sua cotação ficou meio ruim, o resultado total somando rendimentos e valorização da cota deve ter ficado pior, então precisa mais estudo.

Cotação XYLD

Comparação com a cotação do SCHD, olha que coisa linda!

Cotação SCHD

Eu prefiro pegar o ETF menos volátil do que tentar ganhar um dividendo maior, mas cada um pensa de um jeito e o futuro ninguém sabe.

ETFs de meu interesse (minha carteira 😝)

Aproveitando a planilha, adicionei os ETFs que tenho na carteira, só pra comparar junto. 

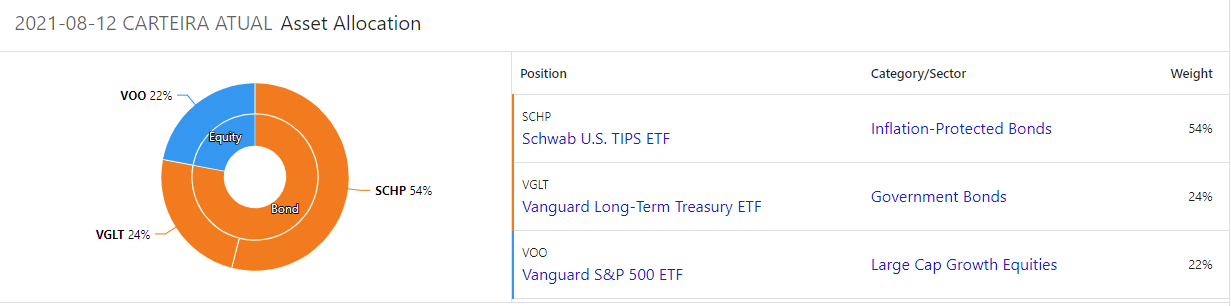
Nos meus ETFs a situação está ruim com o aumento das taxas de juros, principalmente o VGLT que tem títulos de longo prazo, sofreu mais com a marcação a mercado e caiu forte, igual os nossos títulos do tesouro direto IPCA+, mesma coisa, por sorte aqui no Brasil eu tinha vendido quando as taxas começaram a subir e recomprei este mês, mas tudo certo também. 

Assim que VGLT subir estou planejando vender ele e quem sabe comprar algum dos ETFs mais focados em dividendos, ou talvez algum de REITs. O SCHP foi o que me pagou mais dividendos desde que comecei a investir no exterior, o VOO é aquele ETF que mistura de tudo, seguindo a composição do S&P500, é bem neutro.

ETFs de investimentos imobiliários (REITs)

Aproveitando um pouco mais a planilha, fui ver alguns ETFs que investem em REITs, o mais conhecido acredito que seja o VNQ, mas resolvi adicionar mais alguns pra estudo e comparação.

Estudo de ETFs de REITs

As taxas cobradas são bem parecidas, já selecionei antecipadamente os que tinham taxas pequenas, os resultados também não mudaram tanto no quesito dividendo pago em 2021, o XLRE foi o que ficou com melhor DY em 2021, só que ele é bem concentrado, tem apenas 33 REITs em carteira. Também é o que tem melhor nota da lista, rating AA.

Ainda estou pensando se adiciono um ETF dessa modalidade na carteira, meu principal objetivo com investimento no exterior é justamente não ficar 100% em um país, e o VOO tendo as maiores empresas do planeta, quase todas com atuação global, não vejo tanta necessidade de diversificar mais do que isso, mas enfim, pelos meus primeiros estudos, quanto mais diversificado em diferentes classes de ativos, menos volatilidade a carteira tem, e menos rentabilidade também.


Vou deixar aqui uma lista de alguns dos sites que acessei neste breve estudo:

Primeiras compras no exterior

Olá, continuando o post do primeiro aporte no exterior, vou compartilhar agora as primeiras compras.

Cotação do ETF VOO

Eu decidi investir através de ETFs no exterior, que são Fundos de Índices, ou seja, normalmente eles seguem algum índice como S&P, IBOV etc, ficando próximo a média do mercado. No exterior os ETFs pagam dividendos, diferente do que aqui no Brasil, onde o dividendo é somado no valor do ETF, esses dividendos do exterior são tributados em 30% na fonte, ainda não tenho certeza da forma de declarar isso para o Imposto de Renda, mas como a Avenue ajuda nessa parte, vou deixar para ver isso mais adiante 😲

Sobre as escolhas de ETFs no exterior, o que eu levei em conta neste primeiro momento foi:

  • ETFs de baixo custo, quanto menor as taxas melhor;
  • ETFs descorrelacionados, quando um sobe o outro cai, para redução de volatilidade da carteira (VOO e VGLT);
  • O momento atual da economia norte americana, com aumento da inflação/juros, todos acham que uma queda deve acontecer, mas ninguém sabe.

Por isso, acabei comprando muita renda fixa atrelada a inflação, e quando as quedas vierem, eu pretendo realocar isso para a renda variável pouco a pouco, tirando de SCHP e passando para VOO. A cotação do VOO me parece um pouco espichada com preço bem acima das médias já a alguns meses, o normal seria o preço voltar a média de tempos em tempos. 

As compras foram:

  • 1 cota de VOO por $408,72
  • 16 cotas de SCHP por $63,09 totalizando U$$ 1.009,44
  • 5 cotas de VGLT por U$$ 88,75 cada, totalizando U$$ 443,75.

 
Bom, agora a ideia é aguardar o tal retorno as médias do VOO, ou uma crise, para fazer o balanceamento e deixar 50% em "renda fixa" divididos entre VGLT e SCHP, e 50% em VOO. Lembrando que essas renda fixa de longo prazo variam bastante também, podendo ficar negativos em alguns períodos, então tudo aí é variável.

Eu comprei as cotas inteiras, a Avenue tem o sistema de poder comprar frações, mas outras corretoras não tem, e caso futuramente eu resolva transferir a custódia para outra, pensei de manter as cotas inteiras... assim sobrou um saldo de 5 dólares na conta do exterior.

Até o futuro!

Primeiro Aporte no Exterior

Olá a todos, finalmente mandei uma grana pro exterior!

Continuando a série de posts sobre investir no exterior, depois de 5 semanas sem receber a carta com a senha/PIN da TDA, ontem tentei ligar e só dava mensagem que todas as linhas estavam ocupadas, então decidi começar os investimentos com a Avenue, que tem o suporte em português e foi muito fácil abrir a conta, conforme este post. Eu ainda tenho o Plano de Corretagem Zero até Out 2021, vou aproveitar isso para alguns aportes iniciais, e mais pra frente analiso se ainda vale a pena.

Para enviar o dinheiro eu fiz um PIX e em poucos minutos o dinheiro apareceu na conta, então fui no menu câmbio e já converti o dinheiro para dólares, eu selecionei a opção de D+1 que tinha uma taxa menor, ainda assim, o preço do dólar no aplicativo para enviar o dinheiro ficou R$ 5,35 por dólar, fazendo a divisão do que enviei pelo que recebi. Eu transferi R$ 10 mil reais, e isso virou U$ 1.867,46 dólares. 

Dólar ontem a 5,22, mas na corretora é R$ 5,35

Agora eu fiz uma simulação de trazer o dinheiro de volta para o Brasil, só pra ver a diferença, ou quanto se perde em taxas, e a diferença é bem razoável, receberia R$ 9.510,92 de volta, uma perda de 4,9% entre custos de envio e resgate, é bom ter isso em mente antes de começar investir no exterior, acredito que na média, isso representa uns 9 meses de rentabilidade em renda variável, ou uns 2 anos de renda fixa americana, e lembrando que se trazer de volta nosso governo ainda vai querer uma fatia dos lucros.

E na hora de trazer de volta o dólar foi pra R$ 5,11

Esse é o custo de tirar o dinheiro do Brasil e trazer de volta pela Avenue hoje. Talvez o melhor seja nunca trazer de volta mesmo, arrumar uma conta no exterior com cartão internacional pode ser uma alternativa, mas tenho que aprender fazer isso ainda. Ou ainda investir direto no IVVB11 ou BDRs.

Bom, agora que transferi o dinheiro para lá, a vontade de comprar ações da Coca-cola, Google, Microsoft, Visa, Johnson&Johnson e tantas outras empresas famosas é enorme, mas a minha ideia é ir de ETF mesmo, é a forma mais chata de se investir, mas pelos estudos, ainda é a melhor forma para o pequeno investidor, e nessa hora é melhor ser racional.

Apesar de parecer simples investir em ETFs, no mercado americano tem tantas opções que o negócio começou a ficar complexo. Alguns estudos que fiz, com otimizações de portfólios, o que gerou mais resultado com uma volatilidade menor foi misturar títulos de renda fixa de longo prazo com as ações, como apresentei nesse post, mas olhando alguns fatores que levaram a esse bom resultado nos últimos anos, foi a queda da taxa de juros de longo prazo, com a marcação a mercado os títulos renderam muito bem, mas neste exato momento isso está se invertendo nos Estados Unidos, eles começaram um movimento de alta nas taxas, então pode ser que essa estratégia não continue funcionando tão bem nos próximos anos.

Dado este cenário, vou ter um começo bem tímido e cauteloso, pensei em adicionar nessa estratégia os títulos de curto prazo, chamados de "livre de risco", para o caso de esse aumento nas taxas impactarem muito negativamente as ações e títulos longos, quando rebalancear a carteira espero ter um resultado melhor. 

A título de curiosidade, é interessante saber que a renda fixa americana tem alguns nomes para cada prazo:

  • Bills tem prazo de um ano ou menos;
  • Notes tem prazo de 2 a 10 anos;
  • Bonds tem prazo de vencimento de 10 a 30 anos.

Eu andei olhando algumas opções de curto, médio e longo prazo, e trouxe um gráfico comparativo de alguns, SHY curto prazo, TLT longo prazo, SCHP que é de títulos com proteção a inflação, como o ETF TIP, mas com taxas menores.

Fonte: https://www.etf.com/SHY

Os de longo prazo como já comentei tem essa volatilidade bem alta, e por ter correlação inversa com as ações funciona bem para reduzir a volatilidade, mas pensando no cenário de alta dos juros/inflação, estou adicionando nos estudos o SCHP. Também no lugar de TLT tem o VGLT com taxas menores.

Bom pessoal, pra não deixar o post muito longo, vou encerrar por aqui. Assim que tiver feito as compras eu posto aqui pra mostrar a carteira do exterior, agora vou estudar mais um pouco.

Até o futuro!

Estudo de Portfólios - David Swensen

Olá!

Lendo esse post do Investidor Internacional resolvi testar o portfólio que ele compartilhou baseado no livro de David Swensen, Unconventional Success: A Fundamental Approach to Personal Investment:

  • 30% – Ações americanas
  • 20% – REITs
  • 15% – Ações de países desenvolvidos
  • 5% – Ações de países emergentes
  • 15% – US Treasury Bonds
  • 15% – US Treasury Inflation-Protected Securities (TIPS)

Eu basicamente fui no site portfolioslab que tinha comentado no post anterior e selecionei ETFs que investem nesses ativos acima elencados:

  • 30% - VOO, ETF que replica S&P 500
  • 20% - VNQ, ETF de REITs
  • 15% - VEA, ETF de países desenvolvidos
  • 05% - VWO, ETF de países emergentes
  • 15% - BND, ETF de Bonds de todos tipos de vencimentos
  • 15% - TIP, ETF de TIPS

Eu achei bem interessante essa carteira, ela é muito parecida com a primeira carteira que eu tinha imaginado pra mim, antes de descobrir esse site de backtests e verificar que dá pra ganhar um pouco mais simplificando ela, apesar que corre um pouco mais de riscos também.

Confiram os resultados:

 
Como eu já tinha visto em estudos anteriores, essa carteira perdeu para o S&P500 nos últimos 10 anos, isso porque o benchmark está em uma sequência de alta muito forte nesse período, nada garante que isso vai continuar por muito mais tempo, mas pode ser que sim, não tem como saber.  
 
Abaixo os retornos individualizados de cada ETF, retorno do VOO de 14% ao ano é o melhor de todos.

O site também traz os Dividendos, que foram entre 2 e 3% ao ano nessa carteira, e os Drawdowns, que são as quedas, que ficaram muito parecidas com o benchmark S&P, sendo que na crise de 2020 a carteira chegou a cair 25%, enquanto o S&P foi 35%, imagina se alguém começou investir em fevereiro de 2020 e alocou todo capital nessa estratégia, saiu com menos 25%... mas recuperou rápido.

Enfim, talvez pegando um prazo maior, onde o S&P não tenha subido tanto, essa carteira teria ganho do benchmark, o que acontece nos estudos dos últimos 10 anos é que é muito difícil vencer o S&P com uma carteira diversificada, qualquer coisa que você adicionar pra diversificar vai puxar o resultado para baixo, mas existe uma forma, que é a otimização.

Eu cliquei na opção "Portfolio Optimization", para otimizar a estratégia para maximizar o retorno usando a fórmula "maximizing quadratic utility", eu não me aprofundei nessa fórmula, mas pelo que entendi ela tenta aumentar o ganho enquanto reduz o risco, e o resultado da otimização foi manter 45% de TIP, e 55% de VOO, que é próximo da composição mais utilizada, famoso 60/40.
 

Eu particularmente estou cogitando ir para essa estratégia de apenas 2 ativos, e usar a volatilidade do mercado para tentar ganhar dele, ou pelo menos ganhar de forma parecida correndo menos risco.

Gráfico do portfólio otimizado, dessa vez conseguimos vencer o benchmark. CORREÇÃO: NA VERDADE A LINHA LARANJA ERA A ESTRATÉGIA ANTERIOR, NÃO BATEU O S&P500.

Não se iluda com otimizações!

Uma coisa que se deve lembrar é de que quando se usa backtests e se otimiza uma determinada estratégia, você cria algo que chamamos de "vício estatístico", ou seja, você otimiza tanto que encontra o melhor resultado possível para uma estratégia em determinado período, e a não ser que o mercado repita exatamente os mesmos movimentos do período testado, o que é impossível, você nunca vai conseguir repetir essa rentabilidade, sempre será pior. 

Eu aprendi essa lição da pior forma possível, quando eu comecei investir a 12 anos atrás eu criei um software para realizar backtests e consegui descobrir ótimas estratégias com médias móveis, que davam resultados incríveis nos testes, mas quando botei dinheiro real eu descobri meu erro.

Então na prática devemos esperar resultados piores, mas mesmo assim achei interessante o resultado da otimização.

Uma ideia

Uma ideia que tive e penso em estudar mais seria utilizar uma média móvel de 100 dias no S&P500 para definir os percentuais de alocação e tentar otimizar os ganhos, misturando análise gráfica (timing) com o asset allocation... seria algo como:

  •  S&P abaixo da média móvel de 100 dias, 80%VOO/20%TIP 
  •  S&P acima da média móvel de 100 dias, 50%VOO/50%TIP 

Com isso, eu imagino que você protegeria mais o capital em momentos de euforia, o que estamos vendo a muitos anos seguidos no meu entendimento... e no momento de crises entraria com força no mercado, ganhando com a alta da recuperação e depois recolocando o dinheiro em segurança, quando o mercado voltar a média.

Não sei se isso seria prático de ficar monitorando pra fazer o rebalanceamento, teria que olhar uma vez por mês neste mundo moderno onde tudo é muito rápido, os movimentos/crises começam e acabam em poucos dias...Outra opção seria usar apenas títulos de longo prazo, com o ETF TLT no lugar de TIP, que dizem ter correlação negativa com o VOO.

TIP vs TLT, o TLT é bem mais volátil

Eu rapidamente fiz um teste usando TLT no lugar do TIP e o resultado foi melhor, embora o TLT fica com rentabilidade negativa em diversos períodos, essa baixa correlação turbinou a estratégia, em alguns momentos que as ações caiam os títulos subiam, e outros momentos aconteceu o contrário, e isso ajudou a reduzir a volatilidade da carteira e também aumentou os lucros com o balanceamento, mas em alguns momentos eu vi que tanto TLT quanto VOO caíram juntos, nesses dias não tem pra onde correr.

55% VOO e 45% TLT

Enfim, se quiserem brincar um pouco mais com esse estudo do David Swensen, basta acessar este link: https://portfolioslab.com/portfolio/ckrajpy0d00021fp4gdiu68gg 

UPDATE: Eu acabei encontrando mais 2 estudos prontos bem parecidos no site, trocando alguns ETFs mas que no final o resultado ficou quase o mesmo, links:

  1. https://portfolioslab.com/portfolio/david-swensen-yale-endowment
  2. https://portfolioslab.com/portfolio/david-swensen-lazy-portfolio

Até o futuro!

Estudos de Portfólios

Olá a todos!

Uma dica rápida para quem está montando a carteira para investir no exterior, eu estava estudando alguns portfólios, como o Golden Butterfly que está bem famosinho, e descobri um site bem útil para fazer simulações, que é https://portfolioslab.com/.

o Golden Butterfly
 

Eu já fiz várias simulações de carteiras que eu imaginava que seriam muito lucrativas, ou pelo menos um pouco acima da média do S&P500, e pra minha decepção estou vendo que quase todas as tentativas de superar o índice foram frustradas. No próprio site tem diversas carteiras prontas que você pode verificar os resultados e também adaptar, eu fiquei algumas horas brincando na ferramenta e já estou quase abandonando a ideia de um portfolio com 4 ou 5 ativos como tinha comentado estes dias, estou quase me conformando em ter apenas 1 ETF, o QUAL, que tem alguns filtros qualitativos de valor.

O ETF QUAL é um dos poucos que supera o S&P500. E sempre que eu adiciono algum ETF de renda fixa como BND, ou SHY, para fazer o balanceamento de carteira e reduzir a volatilidade, a rentabilidade cai bastante.

Minha ideia inicial  era ter 10%GLD, 10% SHY, 10%TLT, 20% VNQ, 25%IJS, 25%QUAL.

Minha ideia inicial

Mas o resultado saiu o seguinte:


O Benchmark ganhou com folga. Com isso toda minha ideia de que rebalancear a carteira e diversificar com renda fixa está parecendo que não faz sentido, talvez seja porque a renda fixa não rendeu nada nos últimos anos, enquanto a variável foi muito bem... ninguém garante que isso vai se repetir nas próximas décadas, e é aí que mora o perigo.

Bons estudos!

TRXF11: análise completa, dividendos, riscos e preço justo em 2026

Vendo vídeos dos influencers das finanças, vi que o Economista Sincero estava comprando o TRXF11  em março, e recentemente caiu muito, e res...

TOP 5 do Blog