Olá, estou estudando e vendo opções baratas pra investir no exterior, para tanto, estou vendo videos e lendo artigos em blogs de quem já faz isso, e ao invés de guardar nos meus favoritos o conteúdo que achei mais interessante, resolvi compartilhar aqui com vocês.
Um site que achei muita informação sobre o assunto é da Remessa Online, eles tem um blog com vários artigos sobre diversas corretoras, alguns que li até o momento:
Estou pensando no momento em abrir na Avenue, que facilita por ser de brasileiros, tem chat em português e auxilia na declaração IR. A segunda opção que estou considerando é a TD Ameritrade pelos baixos custos, zeraram taxa custódia, corretagem etc. O detalhe é que a burocracia para abrir a conta na segunda opção parece ser um pouco maior, pelo visto precisa de passaporte também. A terceira opção que estou analisando é a DriveWealth.
Uma opção interessante ao abrir conta no exterior é abrir conta
conjunta, do tipo Joint Tenants With Rights of Survivorship (JTWROS), pode ser com esposa ou filho, que no caso de você falecer evita
pagar um monte de impostos sobre herança e burocracias.
Vou atualizar esse POST sempre que encontrar mais conteúdo interessante, e o dia em que eu começar a investir no exterior de fato, atualizarei, talvez com novos posts com passo a passo realizado, colocarei link aqui, pois tenho muito a aprender ainda.
Atualizações
2020-12-20: A DriveWealth não atende mais brasileiros, terceirizaram
para a Avenue, e ela está com um plano novo sem custos, mas limita o
número de negócios por mês, acho que esse plano é temporário e só válido
para quem abrir conta ainda este ano, mas espero que eles estendam este
prazo.
2021-07-01: O plano novo da Avenue sem custos tem
data para acabar, então já não é tão sem custos assim, e eles também
criaram uma taxa para transferências feitas fora do sistema deles, então
para pequenos aportes, agora é mais vantagem fazer direto com eles. No caso de tentar transferir os ativos para outra corretora estão cobrando 75 dólares 👺
2022-01-01: A Avenue mudou de novo e deixou grátis até 3 ordens por mês. Pra mim ainda está bom.
2022-04-22: Neste momento acredito que a melhor forma de investir no exterior com pouco dinheiro é através dos ETFs listados por aqui, como exemplo IVVB11 ou WRLD11, que você compra através da sua própria corretora aqui no Brasil, sem custos de spread/etc, sem grande dificuldades com imposto de renda, e já vai estar muito bem diversificado.
2023-08-01: Pesquisando opções com menor spread, banco Inter tem menor custo, e pra quem investe direto lá fora, remessa online continua competitiva.
2023-11-10: Com as mudanças tributárias para investimentos no exterior, sugiro que aguardem um pouco mais pra ver como tudo vai funcionar em 2024/2025 e comecem a investir só depois que tudo estiver mais claro. No momento continuo acreditando que o melhor é IVVB11 ou WRLD11.
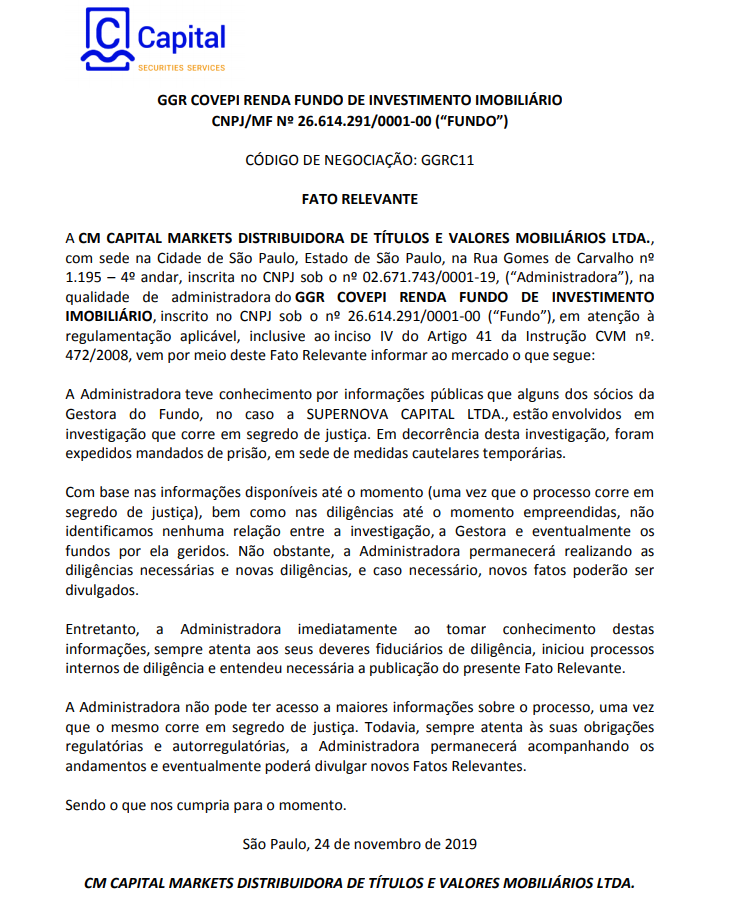
Iniciamos a semana com essa notícia ruim para o fundo GGRC11, em fato relevante divulgado ontem, a administradora do fundo (CM Capital Markets) divulgou que alguns sócios da Gestora do Fundo (Supernova Capital Ltda) foram presos ou estão com mandados de prisão. Parece que estou revivendo as emoções que tive com o XPCM11 este ano.
Segue o fato relevante para leitura.
Clique pra ampliar
O leilão de abertura não foi tão tenso quanto o de XPCM11, por enquanto a queda está moderada, até porque em teoria, essa prisão não deve influenciar nos contratos e ativos do fundo, confira outro fato relevante divulgado no site da gestora:
A princípio tudo certo... será?
Se os gestores estiverem presos, a gestão será muito prejudicada, podendo acabar ficando dinheiro parado no fundo, ou coisa pior. Então eu acho que a administradora precisa contratar outra empresa para a fazer a gestão, o que eu acho mais provável que aconteça e acho que seria o melhor para a imagem do fundo. Nunca é bom confiar seu dinheiro para pessoas suspeitas fazerem a gestão, pior ainda se as fraudes forem comprovadas, aí você estaria dando seu dinheiro para um criminoso gerir.
A operação foi notícia nos últimos dias, mas demorou um pouco para as pessoas saberem quem são os envolvidos e os motivos dos mandados de prisão, porque tudo segue em segredo de justiça. Fiz uma pesquisa rápida no Google pra ver os sócios da empresa, e se a informação que vi aqui estiver atualizada, os sócios que foram presos são os seguintes, sublinhado em azul:
Pra quem quiser se tornar sócio deste fundo, pensando no longo prazo e esperando que mudem os gestores, com essa queda ficou bem mais atrativo. Eu vou aguardar mais alguns dias para ver no que vai dar antes de tomar qualquer decisão, nada de sair comprando como eu fiz da última vez, confira o post que fiz de pensamentos sobre Risco e Retorno em XPCM11, no qual ainda estou posicionado, também aguardando mais informações.
Hoje me deparei com um texto, que já havia lido alguns anos atrás, achei o link
em outro blog que eu tinha, e resolvi que sempre é bom reler este texto quando
pensar em vender uma ação, por isso vou copiar ele na íntegra aqui, de forma a
ter acesso fácil e caso a página original sair do ar um dia, ainda poderei
reler.
Quando Vender e Quando Não Vender uma Ação?
Por Philip Fisher
Tradução e adaptação de SER
O livro Common Stocks Uncommon Profits surgiu inicialmente em 1958. Nele
Philip apresenta a questão das ações de crescimento e explica as vantagens do
método "scuttlebutt" para aprender sobre as companhias através de conversas com
concorrentes, fornecedores e, particularmente, com ex-empregados. O livro está
cheio de conselhos práticos para investidores individuais sobre o que fazer e o
que não fazer. Neste texto, Fisher explica o que procurar numa candidata a
investimento e identifica as únicas razões para se vender uma ação.
Existem várias razões pelas quais um investidor poderá resolver vender suas
ações. Ele pode desejar adquirir uma casa nova ou financiar um negócio para seu
filho. Qualquer uma de tantas outras razões similares, do ponto de vista de se
conseguir um melhor padrão de vida, podem fazer com que a venda de ações seja
uma escolha sensata. Mas o motivo para uma venda como essas é muito mais de
caráter pessoal do que financeiro, e está muito além do propósito desse livro.
Os comentários que faremos a seguir são relativos a um único objetivo obter o
maior retorno em dólares sobre dólares investidos.
Existem três, e somente três razões para se vender uma ação. A primeira delas
deveria ser óbvia para qualquer um. É quando cometemos um erro na compra
original e torna-se cada vez mais claro que os bastidores daquela companhia são
bem menos favoráveis do que pareciam inicialmente. A forma correta de lidar com
este tipo de situação é uma questão tipicamente de autocontrole emocional. De
certa forma, ela depende também da capacidade do investidor ser honesto consigo
mesmo.
Duas das características mais importantes no investimento em ações são os
grandes lucros que podem advir da manutenção dos papéis, e a habilidade e a
capacidade de julgamento necessárias para fazer esta manutenção. Como o caminho
para se obter esses lucros quase fantásticos é bastante complexo, não é de
surpreender que devam ocorrer alguns erros durante o processo de compra.
Felizmente, os lucros provenientes das verdadeiras ações superiores no
longo-prazo mais do que compensam esses erros e ainda devem resultar uma enorme
margem de ganhos. Isso é particularmente verdadeiro se reconhecemos o erro
prontamente. Quando isso acontece, as perdas, se é que existirão algumas,
deverão ser bem menores do que se conservássemos a ação por muito mais tempo. E
o melhor de tudo, os fundos comprometidos nessa situação desagradável ficam
livres para serem empregados em outra coisa quaisquer que, se selecionada
corretamente, podem produzir ganhos substanciais.
Porém, existe um fator complicador que torna a insistência nos erros de
investimentos ainda mais comuns. O ego de cada um de nós. Ninguém gosta de
admitir para si mesmo que cometeu um erro. Se nós cometemos um erro comprando
uma ação, mas ainda podemos revendê-la com algum lucro perdemos qualquer juízo
de que estivemos errados. Por outro lado, se nós vendemos com algum prejuízo
ficamos bastante desconfortáveis sobre o assunto. Esta reação, embora
completamente normal e natural, é provavelmente, uma das mais perigosas pelas
quais podemos passar em todo processo de investimento. É possível que os
investidores percam mais dinheiro por manter uma ação que eles realmente não
desejavam possuir até que "consigam ficar quites" do que por outra razão
qualquer. Se somarmos a essas perdas os lucros que ainda poderiam ter sido
ganhos através de um investimento apropriado logo que esse erro fosse
descoberto, o custo da auto-indulgência passa a ser muito maior.
Ainda por cima, essa aversão em realizar qualquer perda, até mesmo uma pequena
perda, é tão natural quanto é ilógica. Se o verdadeiro objetivo do investimento
em ações é obter um lucro de algumas centenas percentuais em um determinado
período de anos, a diferença resultante de uma perda de vamos dizer, 20
porcento, ou um lucro de 5 porcento é, comparativamente, insignificante. O que
realmente fará diferença é se o lucro deixar de aparecer constantemente, aí às
habilidades do investidor ou do seu consultor financeiro devem ser
questionadas.
Da mesma forma que as perdas nunca deveriam causar um grande aborrecimento, não
deveríamos também passar ilesos por elas. Essas perdas devem sempre ser revistas
com cuidado para que possamos aprender com cada uma delas. Se os fatores que
levaram a uma má avaliação na compra de uma ação forem bem compreendidos, é
pouco provável que uma compra pobre seja efetuada novamente baseada nos mesmos
quesitos de investimento.
Vamos agora a segunda razão pela qual uma ação deva ser vendida... Deveremos
vender as ações de uma companhia sempre que, devido às mudanças causadas pelo
passar do tempo, ela não mais se qualifique com o mesmo grau que possuía no
momento da compra. É por isto que os investidores devem estar sempre alertas.
Isso explica porquê é de suma importância nos mantermos sempre em contato direto
com todos os assuntos relacionados com as ações que possuímos.
Existem normalmente dois motivos para que uma companhia se deteriore dessa
forma. Ou houve má administração ou a companhia não tem mais as perspectivas de
crescimento de mercado para seus produtos como tinha anteriormente. Algumas
vezes a administração se deteriora porquê o sucesso afetou a cabeça de um ou
mais executivos chaves. O excesso de confiança, a complacência ou a inércia
substituíram a antiga motivação e ingenuidade. Normalmente, isso ocorre quando
um novo time de executivos não avalia os negócios com os mesmos padrões e
referenciais que seus antecessores. Ocorre também quando eles não se mantêm
fiéis às políticas que fizeram daquela companhia uma vencedora, ou não possuem a
habilidade para continuar adotando as mesmas políticas. Quando qualquer uma
dessas coisas ocorrer, a ação afetada deverá ser vendida de uma vez só,
independente das perspectivas gerais do mercado e do imposto de renda que tenha
que ser pago sobre o lucro.
Da mesma forma, às vezes acontece que depois de um crescimento fenomenal por
vários anos, a companhia atinja um estágio em que suas perspectivas de
crescimento de mercado tenham se exaurido. Daí para frente ela passará crescer
com a mesma taxa que o setor ou a economia. Essa mudança poderá ocorrer
independentemente da deterioração da administração. Muitas administrações
mostram grande habilidade em desenvolver produtos relacionados ou afins para
tirar vantagem do crescimento no seu nicho de mercado. Embora elas reconheçam
que não possuem qualquer vantagem adicional para entrar em outra esfera de
atividade. Assim, se depois dela ter sido um expert em uma nova indústria em
fase de crescimento, os tempos mudaram e os seus fatores econômicos vierem se
exaurido de tal forma que as perspectivas de crescimento de mercado são ruins,
ou se suas ações se deterioraram de uma forma muito acentuada em nosso teste dos
quinze pontos, a ação deverá ser vendida.
Nessa ocasião, a venda poderá ser efetuada com mais segurança do que no caso de
uma má administração ter assumido a companhia. Talvez, alguma parte desse
investimento possa ser preservado até que se encontre um outro lugar mais
atraente para investir. Embora, sob quaisquer circunstâncias, a companhia não
deva mais ser considerada adequada para um novo investimento. Os ganhos de
capital, não importam o tamanho, deverão sempre nos prevenir de transferirmos
nossos recursos para um outro lugar em que, alguns anos adiante, possam voltar a
crescer de forma similar ao investimento anterior.
Existe um bom teste para sabermos se uma companhia não se qualifica mais no
quesito crescimento futuro. O investidor deve perguntar a si mesmo se no próximo
pico do ciclo do negócio, independente do que possa acontecer nesse meio tempo,
o lucro-por-ação (depois do recebimento de dividendos e splits, mas sem
considerar as ações emitidas para obter novos recursos) irá mostrar, pelo menos,
o mesmo crescimento a partir dos níveis atuais que ela obteve no último ciclo
econômico. Se a resposta for sim, a ação provavelmente deverá ser mantida. Se
for não, ela deve provavelmente ser vendida.
Mas, para aqueles que seguiram corretamente os princípios para fazer suas
compras originais, surge a terceira razão para se vender uma ação, e esta deve
ser apenas empregada se o investidor souber perfeitamente o que está fazendo.
Ela parte do princípio de que as oportunidades de investimento são muito raras
de serem encontradas. Pelo ponto de vista do timing elas normalmente acontecem
quando os recursos para investimentos estiverem disponíveis. Se um investidor
possuir fundos para investir por um bom período e encontrar novas oportunidades
atrativas para investir esses recursos, ele poderá empregar parte, ou todo o
montante em uma companhia bem administrada que ele acredite possuir boas
perspectivas de crescimento. Embora seja possível que essas perspectivas de
crescimento possam apresentar uma taxa de crescimento anual inferior a outros
investimentos aos quais ele já se deparou anteriormente. Embora as companhias
que ele já possui em carteira possam parecer menos atrativas em outros
aspectos.
Se a situação é clara e evidente e o investidor se sente bastante confortável
sobre a sua percepção, ele irá, mesmo tendo que pagar impostos sobre ganho de
capital, trocar para o investimento que aparenta possuir as melhores
perspectivas. Uma companhia que apresente uma taxa de crescimento média anual de
12% por um longo período de anos será uma fonte de grande satisfação financeira
para seus proprietários. Embora a diferença entre esses resultados e aqueles que
se pode esperar de uma outra companhia que a presente uma taxa de crescimento
médio anual de 20% devem superar bastante os problemas adicionais da troca e o
pagamento do imposto sobre ganho de capital decorrentes da operação.
Na tentativa de transferir seus recursos para um investimento ainda melhor,
torna-se necessária uma palavra de precaução. Sempre haverá a possibilidade de
que algum elemento dentro do cenário não tenha sido avaliado corretamente.
Provavelmente, se isso ocorrer, o investimento não se transformará naquilo que
você havia previsto. Em compensação, um investidor atento e que mantém uma ação
por tempo considerável deve ser um bom conhecedor de suas melhores qualidades e
também das menos desejáveis. Dessa forma, antes de vender um investimento
satisfatório para tentar trocar por outro melhor ainda, é necessário estar bem
atento para certificar-se de que todos os elementos da situação foram avaliados
corretamente.
Nesse ponto, um leitor crítico e com boa capacidade de discernimento deve ter
identificado um dos princípios básicos de investimentos, que parece ser bem
conhecido de uma pequena minoria de investidores bem sucedidos. Ele diz que uma
vez que uma ação seja escolhida corretamente e tenha passado ilesa pelo teste do
tempo, somente em casos excepcionais existirá algum motivo para vendê-la. Só que
a comunidade financeira emitirá pareceres e recomendações frequentemente dando
uma série de motivos pelos quais deveríamos vender nossas ações superiores. O
que dizer sobre a validade desses motivos?
As razões mais frequentes são a convicção de que haverá uma queda generalizada
de grandes proporções logo adiante... Retardar a compra de ações atrativas por
receio daquilo que poderá ocorrer se houver uma queda generalizada do mercado,
tem, através dos anos, demonstrado ser uma atitude bem cara. Isto porquê o
investidor está ignorando a forte influência de uma força, sobre a qual ele
possui grande conhecimento, em detrimento de uma outra força menos poderosa que
na qual, no estado atual do conhecimento humano, é apenas uma suposição. Se o
argumento de que a compra de ações atrativas não deve ser influenciada pelo medo
de um mercado de baixa é válido,na defesa do argumento contra a venda dessas
ações nas mesmas condições ele é ainda mais relevante ainda... Além do mais, a
chance de um investidor estar correto fazendo essas vendas é ainda menor pelo
fato dele ainda ter ainda que pagar imposto de renda sobre os ganhos de capital.
Os grandes lucros que essas ações superiores devem ter acumulado, caso tenham
sido mantidas por um considerável período de anos, só farão com que o imposto
sobre os ganhos de capital acentuam ainda mais o custo de se fazer essas
vendas.
Existe ainda uma outra razão pela qual um investidor não deve vender uma ação
superior porquê um mercado de baixa tem a possibilidade de ocorrer. Se a
companhia é realmente a companhia certa, o próximo mercado de alta fará com que
ação atinja um pico ainda superior ao anterior. Como o investidor iria saber
quando comprar de volta? Teoricamente, depois do fundo ter ocorrido. Pressupondo
que o ele teria como saber exatamente quando o mercado chegou ao fundo. Eu tenho
visto muitos investidores venderem suas ações que vieram depois a apresentar um
ganho excepcional nos anos seguintes simplesmente pelo simples receio da
possibilidade de um mercado de baixa. Normalmente o mercado de baixa acaba não
ocorrendo e a ação continua subindo. Eu não consegui ver até hoje um caso entre
dez em que depois do término do mercado de baixa o investidor tenha realmente
retornado as mesmas ações que possuía antes delas atingirem o valor pelo qual
ele as vendeu. Normalmente, ele fica esperando que a ação volte a um valor bem
abaixo daquele que ela caiu, ou, quando ela está caindo, o medo de que alguma
outra coisa venha a acontecer evita que ele embarque novamente no papel.
Isso nos leva a uma outra linha de raciocínio muito empregada para que
investidores bem intencionados, mas pouco sofisticados, percam grandes lucros no
futuro. É o argumento de que se uma ação superior ficou sobre-avaliada e deveria
ser vendida. Não existe lógica nisso? Se uma ação está sobre-avaliada, porquê
não vendê-la ao invés de permanecer com ela?
Antes de chegarmos a conclusões erradas, vamos olhar um pouquinho abaixo da
superfície. O que é sobre-avaliada? Aonde estamos querendo chegar? Qualquer ação
superior será vendida, e realmente deveria ser, a um preço em relação aos lucros
superior a de uma outra com potencial de expansão de lucros menor. Afinal de
contas à possibilidade de participar do crescimento de lucros contínuo deve
valer alguma coisa. Quando dizemos que uma ação está sobre-avaliada, nós podemos
estar querendo dizer que ela está sendo vendida a um índice acima daquilo que
nós acreditamos que deveria ser o seu poder de crescimento de lucros no futuro.
Possivelmente podemos estar querendo dizer que ela está sendo vendida a um
índice superior a outras ações de companhias com perspectivas similares de
aumentar substancialmente seus lucros futuros.
Tudo isso é uma tentativa de medir alguma coisa com um nível de precisão maior
do que é realmente possível. O investidor não poderá dizer exatamente quanto
será o lucro por ação de uma companhia daqui a dois anos. Ele pode, na melhor
das hipóteses, avaliar isso genericamente dentro de parâmetros não matemáticos
tais como vai ser mais ou menos a mesma coisa, vai subir um pouquinho, vai subir
muito, ou vai subir pra caramba. De uma forma geral, nem mesmo a alta
administração da companhia poderá prever um número com maior precisão do que
essa. Nem eles nem os investidores são capazes de dizer com a mínima segurança
se haverá um aumento considerável de lucros daqui a alguns anos. Saber quanto
ela vai crescer, ou em que ano exatamente isso irá ocorrer, normalmente envolve
fazer suposições sobre diversas variáveis que tornam previsões precisas
impossíveis.
Baseado nessas circunstâncias como alguém poderá dizer, mesmo com a mínima
precisão, o que é sobre-avaliado para uma companhia superior com uma taxa de
crescimento excepcional? Suponha que ao invés de ser vendida a 25x seu lucro,
como normalmente ocorre, a companhia esteja agora avaliada a 35x seus lucros.
Talvez, em um futuro próximo, existam novos produtos de uma grande importância
que a comunidade econômica possa ainda não ter se apercebido. Talvez nem haja
qualquer desses produtos. Se a taxa de crescimento de lucros for tão boa de
forma que daqui a dez anos a companhia possa muito bem ter quadruplicado, é
realmente de grande importância se a companhia está, ou não está sobre-avaliada
de 35%? O que realmente importa é não perturbar uma posição econômica que irá
valer muito mais daqui a algum tempo.
Novamente, nosso velho amigo, o imposto sobre ganho de capitais, acrescenta um
pouco mais a essas conclusões. Ações de crescimento que são recomendadas para a
venda somente porquê estão supostamente sobre-avaliadas normalmente custarão aos
seus proprietários porções consideráveis em termos de ganhos de capital. Ainda
devemos adicionar a isso o risco de perdermos uma posição permanente em uma
companhia que através dos anos deve continuar a apresentar mais lucros além de
conseguirmos uma postergação de impostos. Não é muito mais seguro e mais barato
simplesmente nos convencermos que a companhia está moderadamente precificada um
pouco à frente no tempo? Nós já temos um lucro considerável em cima dela. Se
ocasionalmente a ação perder, vamos dizer, 35% de sua cotação atual no mercado,
isso é realmente um problema de verdadeira relevância? Novamente, não é a
manutenção de nossa posição ao invés de uma perda temporária de nossos ganhos de
capital o que realmente importa?
Existe ainda um outro argumento que alguns investidores normalmente empregam
para impedir que eles consigam auferir os lucros que tinham potencial para
conseguir. Esse então é o mais ridículo de todos. É que a ação que eles possuem
já fez um grande avanço. E, se ela já subiu bastante, deverá provavelmente ter
perdido a maior parte do seu potencial. Consequentemente, eles devem vender este
papel e comprar outro que ainda não subiu tanto ainda. Companhias superiores,
que são o único tipo de companhias que acredito que os investidores deveriam
comprar, não funcionam dessa maneira. A forma como funcionam será mais bem
compreendida pela interessante analogia abaixo.
Analogia com Estudantes para Justificar Manter Empresa em Carteira
Vamos supor que um dia você se gradue no científico. Se você não fez o
científico, considere que esta seja a sua formatura de ginásio; no ponto de
vista do nosso exemplo isso não fará a menor diferença. Suponha então que no dia
da sua formatura todos os meninos da sua sala possuam uma necessidade urgente de
dinheiro. Todos eles propõem a você o mesmo trato. Se você der a qualquer um
deles a soma equivalente a dez vezes o salário que cada um deles ganharia nos
primeiros 12 meses de trabalho, esse aluno retornaria para você um quarto de
seus ganhos anuais pelo resto de suas vidas! Finalmente, vamos supor que, embora
você ache essa uma excelente proposta, você só tem dinheiro suficiente para
fechar acordo com três dos seus colegas de turma.
Nesse ponto seu raciocínio de investidor deve estar correlacionando isso
vagamente aos bons princípios de investimento empregados para a escolha de
ações. Você então começaria a analisar cada um de seus colegas de turma não pelo
ponto de vista das amizades, mas apenas sobre o ponto de vista de quanto
dinheiro eles teriam potencial de fazer no futuro. Se você fizer parte de uma
classe grande, provavelmente irá eliminar aqueles que você não conhece bem
suficientemente, para que possa efetuar um julgamento razoável de como eles
estarão financeiramente daqui a alguns anos. Novamente a analogia com a compra
de ações ronda por perto.
Você logicamente escolherá três dos seus colegas que você tem o pressentimento
que terão o maior potencial para obterem alta lucratividade no futuro. Você
fecha um acordo com eles. Dez anos se passaram. Um de seus três colegas se saiu
extremamente bem. Foi trabalhar em uma grande companhia, e recebeu uma promoção
atrás da outra. Alguns insiders dentro dessa companhia vem dizendo que ele tem
grandes chances de obter o maior cargo dentro da firma nos próximos dez anos
porquê o presidente da empresa está de olho nele. Ele terá direito a grandes
bônus anuais, opções sobre ações e benefícios de previdência que acompanham o
cargo.
Nessas circunstâncias o que estarão dizendo os analistas de mercado? Realize o
lucro logo porquê a ação subiu mais que o resto do mercado? Você pensaria em
vender esse contrato simplesmente porquê alguém lhe ofereceu 600% acima do valor
que você pagou a esse antigo colega de turma? Você não acredita que alguém que
tenha aconselhado você a vender esse contrato e trocá-lo por outro de um antigo
colega que ainda está ganhando a mesma coisa de dez anos atrás quando ele largou
o científico, deva fazer um exame mental o mais rápido possível? O argumento de
que seu colega bem sucedido já subiu bastante enquanto o outro colega não tão
bem sucedido (financeiramente) ainda não subiu vai parecer bastante idiota para
você. Se você, da mesma forma, conhecer bem suas ações, muitos dos argumentos
ouvidos sobre a venda de ações superiores irão se parecer igualmente tolos.
Você poderá até estar pensando que tudo isso soa correto, mas colegas de turma
não são ações. Para dizer a verdade, existe uma grande diferença. De fato, esta
diferença aumenta mais ainda o motivo pelo qual nunca devemos vender uma ação
superior simplesmente porquê ela subiu bastante e estar aparentando
temporariamente sobre-avaliada. A diferença é que o seu colega de turma é
finito, e poderá morrer logo e, certamente, acabará morrendo um dia. Não existe
nenhuma similaridade com ações. As companhias por trás desse papel podem possuir
a prática de selecionar seus talentos administrativos com profundidade e
treiná-los nas políticas da companhia, métodos e técnicas de forma que ela
consiga reter e passar o vigor corporativo por várias gerações. Veja o caso da
Du Pont em seu segundo século de existência corporativa. Veja a Dow Chemical
anos depois da morte de seu brilhante fundador. Nessa era de necessidades
humanas ilimitadas e de mercados deslumbrantes, não existem limitações para o
crescimento corporativo como existe na vida de um indivíduo.
Os pensamentos por detrás desse capítulo talvez possam ser resumidos em uma
única frase:
Se o trabalho foi bem feito quando uma ação foi comprada,
Nos últimos anos todos acompanhamos as notícias sobre a Previdência, em 2019 em especial, com a Reforma que foi realizada e discutida durante praticamente todo o ano, muitas mudanças foram feitas para adiar a falência do sistema.
Outro assunto que foi bastante noticiado em 2019, foi as diversas pirâmides financeiras, esquemas fraudulentos que enganam as pessoas com promessas de lucros rápidos ou altos rendimentos, mas para isso você precisa convidar mais pessoas para entrar no esquema.
Enquanto eu tomava meu café e pensava sobre esses assuntos, me veio um pensamento, a nossa previdência é muito parecida com um esquema de pirâmide financeira, confira algumas características em comum:
A renda dos aposentados (topo da pirâmide) depende do recrutamento de novos trabalhadores assalariados que pagam um percentual para os que estão no topo.
Os que entram primeiro pouco precisam contribuir, porque não existem ou são poucos os beneficiados com o esquema.
A tendência é que só os primeiros que entraram tenham alguma renda real, os últimos que entram, apenas pagam e no final pouco recebem, ou no caso de falência do esquema, não recebem nada.
Eu acredito que as pessoas que idealizaram a nossa previdência, não previram as mudanças demográficas que causariam todos estes problemas que estamos enfrentando hoje, pegando como exemplo o estado do Rio Grande do Sul, vemos os servidores públicos recebendo salário parcelado a meses, isso porque o estado não tem mais dinheiro, sendo um dos problemas o fato de que no RS, já existem mais aposentados do que servidores em ativa.
Isso aconteceu devido ao fato de que com a evolução da medicina, conseguimos contornar a maioria dos problemas (doenças) que causavam a morte prematura, tornando possível que nós vivamos o máximo potencial de nossas vidas, confira abaixo dados sobre expectativa de vida no mundo.
A 120 anos atrás a expectativa de vida no Brasil era de apenas 40 anos, agora chega perto de 80, e esse aumento é muito bom, eu quero viver o máximo da minha vida e imagino que você também.
Agora imaginem que a medicina vai continuar evoluindo a um ritmo cada vez mais rápido devido a novas tecnologias, aumentando continuamente a expectativa de vida, além disso, já existem diversos estudos que mostram que a população brasileira vai começar a reduzir em 2042, e vemos na prática que as famílias tem menos filhos atualmente.
Como vai ficar esse sistema onde os filhos pagam a aposentadoria dos pais e avós? Será que 14% do salário dos filhos será suficiente? Um filho pagando para 2 pais e 4 avós? Impossível. Só me resta supor que ou o governo vai imprimir muito dinheiro para pagar essa conta, gerando inflação e impossibilitando investimentos, ou esse sistema irá falir e eventualmente deixar de existir.
Alguns podem achar que isso nunca vai acontecer, outros preferem nem pensar nisso, mas nós temos a obrigação de ficarmos atentos e nos preparar para não precisar trabalhar até morrer ou aumentar a carga dos nossos filhos e netos, depois não digam que não avisei!
Hoje vou contar um pouco da minha trajetória no mundo dos investimentos.
Eu tive meu primeiro contato com a bolsa de valores em 2009, foi um serviço freelance, desenvolvimento de um simulador de médias móveis, back tests, e com isso acabei aprendendo muito sobre análise técnica/gráfica, meus primeiros investimentos foram utilizando trade systems de médias móveis, foi paixão a primeira vista, os backtests prometiam rentabilidades de mais de 100% ao ano, pensei que ia ficar rico.
Em 2010, estudei, fiz a prova da ANCOR e virei Agente Autônomo de
Investimentos, trabalhei por uns 2 anos operando estratégias para alguns clientes, não consegui muitos clientes na época, até mesmo
familiares tinham muito medo da renda variável, o que por um lado foi
positivo, porque os que entraram acabaram cometendo todos os
erros que um investidor iniciante pode cometer, e foram
desistindo, levando a crença de que Bolsa é ruim, bolsa é cassino etc.
Infelizmente, eu cometi muitos erros ao desenvolver essas estratégias iniciais, os
períodos utilizados para backtest eram de mercado de alta e baixa bem
definidos, até 2007 uma grande alta, em 2008 tendência de baixa com a crise
nos EUA, e 2009 o mercado BR foi só alegria... De 2007 até 2009 o gráfico do IBOV foi tipo esse aqui:
Vida de um Investidor sem Estratégia (A pior estratégia é não ter uma estratégia)
Exemplo de operações com estratégia de médias móveis no mesmo período:
Exemplo do funcionamento de estratégia com médias móveis, parece bonito, mas em mercado lateral é ruim
Alguns erros que cometi nas simulações:
Desconsiderar a baixa liquidez, você quase nunca consegue realizar as operações no preço que a simulação realizou, por exemplo, quando na estratégia cruzava as médias indicando compra a R$ 10,00, você foi no mercado comprar, mas só tinha oferta de venda no book a R$ 10,01, R$ 10,02... e para o volume operado seu preço médio de compra ficou nos R$ 10,03. Na hora da venda mesma coisa, estratégia mandou vender a R$ 10,50, mas não tem oferta de compra nesse valor, você vende a mercado pra seguir a estratégia, e acaba diminuindo bastante o resultado final. Conclusão: O resultado real sempre vai ser pior do que o resultado de uma simulação. Pra evitar isso você pode fazer os backtests já considerando essa perda nas operações, o que vai te dar um resultado bem mais próximo do real.
Desconsiderar todos os custos envolvidos durante as simulações. Na época, a melhor das hipóteses era corretagem fixa por operação, mas o padrão era tabela Bovespa, que cobrava R$ 25 reais por dia em que operava, mais 0,5% do volume, daí mesmo que não compensava.
Período testado muito curto, e com tendências que favoreciam a estratégia utilizada.
Os resultados só não foram piores, porque pelo menos nós tínhamos uma estratégia, era ruim, mas evitamos de ficar comprando no topo e vendendo no fundo, igual o exemplo do investidor sem estratégia da figura acima. De 2010 a 2012, período que operei, o mercado ficou bastante lateral, dando muita operação "falsa" nos cruzamentos de médias, médias cruzando toda hora, dando uma rentabilidade bem abaixo da esperada.
Ibovespa 2007-2012
Com os custos que tinha pra exercer a profissão (taxas CVM, escritório, etc), e a baixa renda obtida, o negócio não compensava mais, acabei largando essa profissão e com todo conhecimento e experiência prática adquirida, resolvi voltar a estudar, e junto com um amigo, criamos novas estratégias, agora sim mais robustas, mas com resultados bem menos atraentes.
Como nós tínhamos pouco dinheiro para investir, e os custos eram altos, resolvemos tentar vender cursos ensinando a operar as estratégias, e 6 meses depois a gente tinha vendido exatamente Zero cursos, resolvemos que era hora de abandonar o negócio e voltei a trabalhar na minha área de formação.
Fiquei acompanhando o mercado de longe depois disso, com vontade de operar as novas estratégias criadas, mas sabendo das dificuldades que é operar com pouco dinheiro, fiquei de fora por um bom tempo.
Eu 2014, eu e minha esposa decidimos sair do aluguel e construir uma casa financiada pelo programa Minha Casa Minha Vida Dívida, e acabei com toda poupança acumulada com objetivo de investir, só consegui juntar dinheiro de novo 2 anos depois, quando voltei investir na bolsa de valores.
2016 foi um ano muito bom, minha mentalidade nessa época já era mais voltada ao longo prazo, o mercado ajudou bastante também, só que neste mesmo ano, resolvemos ampliar a casa, porque com o dinheiro do Minha Casa Minha Dívida só deu pra fazer a metade do que a gente queria, aí saquei tudo de novo e fiz mais dívidas, que estou até hoje pagando kkkk que furada.
Operações realizadas 2016
Os negócios renderam muito bem naquele ano, mas muito menos do que renderiam se estivesse posicionado até hoje... Essas corretagens baixas eu consegui com tabela Bovespa na CEF, o Home Broker era uma porcaria, mas pelo menos os
custos eram baixos pra quem investia pouco dinheiro. Agora temos opções bem melhores, com custo zero inclusive, imagino que aquelas minhas estratégias renderiam muito mais hoje, mas não tenho mais ânimo pra passar o dia em frente ao Home Broker.
Resultado final das operações de 2016, sem contar os dividendos
Depois da ampliação da casa, eu passei um bom tempo sem conseguir guardar dinheiro, só pagando prestações, e somente este ano (2019) estou com as finanças um pouco melhores e voltei a investir, mas aos poucos, pra relembrar e me disciplinar novamente, desde então estou compartilhando aqui a carteira e as decisões.
Esse é o resumo da minha experiência na bolsa, e você, como foi?
Essa live do Holder eu tive que compartilhar, não está listada no canal dele, mas tem muito conhecimento compartilhado, não sei até quando este vídeo vai ficar no ar, você pode colocar o video na velocidade 1.5x que dá pra entender, volte se ficou com dúvida.
Minhas anotações sobre Vantagens Competitivas - Greenwald:
Escala
Quanto maior for a empresa, mais ganho de escala ela consegue ter, diluindo despesas fixas.
Oferta:
somente você possui o produto (tecnologia proprietária);
fabricação de produtos por custos menores que seus concorrentes (matéria-prima mais barata)
expertise de fabricação: a empresa sabe a melhor forma de fabricar o produto
Demanda:
Poder do hábito (vícios como cigarro, Cerveja, Coca-Cola, Mac, ...)
Custo de troca (ex.: sistemas são caros para migrar, fora que muitas vezes dá tanto problema que no final o cliente quer voltar para o sistema antigo)
Dificuldade de encontrar outro produto
Empresas sem vantagens competitivas precisam focar em aumentar sua eficiência, ou seja, ter o menor custo possível, vender o mais barato possível, estrutura enxuta, margens baixas etc.
Para saber se uma empresa tem vantagens competitivas, deve-se analisar o market-share e ROIC histórico, se uma ou duas empresas tem grande market-share e ROIC por muitos anos, essas empresas possuem vantagens competitivas.
Vantagens Competitivas - Michael Porter
Rivalidade entre Concorrentes
Análise setorial, se as empresas tem margem baixa, é porque tem muita concorrência e precisam baixar o preço, diminuindo as margens operacionais. Ex.: Farmácias
Poder de Negociação dos Clientes
Somente a empresa fabrica o produto? Tem substitutos? Tem a ver com as vantagens de Oferta do Greenwald.
A empresa tem poucos clientes que geram a maior parte da sua receita? O cliente tem um poder grande de negociação nesse caso, quanto mais pulverizada a base de clientes, menos poder de negociação terão.
Poder de Negociação dos Fornecedores
Inverso do anterior, se você é um cliente grande, você tem o poder de negociação, se seu fornecedor tem muitos clientes, menos poder você tem na hora de comprar.
Commodities sempre tem vários vendedores, e o produto tende a ter a mesma qualidade, neste caso tanto faz de quem você compra, pode buscar o menor preço.
Entrada de Novos Concorrentes
Quanto maiores as margens, menor a diferenciação, menor o investimento inicial, mais atrativa é a entrada de novos concorrentes.
Ameaça de Produtos ou Serviços Substitutos
É fácil criar um produto semelhante?
Quais as vantagens e desvantagens dos produtos concorrentes?
Matriz S.W.O.T ou FOFA - Forças, Fraquezas, Oportunidades e Ameaças
IVVB11 é um ETF que apenas compra cotas do ETF IVV, você paga taxa de administração 2x ao comprar um ETF que investe em outro ETF.
Nos EUA os ETF distribuem dividendos e tem tributação sobre eles de 30%, no Brasil os ETF não distribuem dividendos.
Pra receber algo, você vai precisar vender, na hora de vender vai ter que pagar IR, no Brasil não tem isenção pra ETF nem de 20 mil reais, nos EUA, venda de ETF tem isenção até R$ 35.000,00.
A Itaúsa comprou 49% da Liquigás Distribuidora, conforme fato relevante que recebi por email.
Conforme o fato, para este ano esta aquisição não terá efeitos nos resultados da Itaúsa, mas para o ano que vem, espero que o resultado seja positivo. Fui dar uma olhada no site da Liquigás, e tirei alguns prints pra compartilhar com vocês, pode clicar nas imagens para ampliar, ou ir para os relatórios originais no site e ler na integra.
2017 foi um ano bem ruim para a empresa, 2016 teve um veto do CADE
Balanço mais recente que encontrei no site
A empresa tem um PL perto de 1B, 49% foi adquirido, seria algo perto dos 500M comprado por 3.7B, que dá 7x esse valor, o lucro líquido máximo registrado foi em 2016, 200M, se voltar a render isso, considerando metade do valor distribuído para Itaúsa, daria 100M por ano, vai demorar 37 anos pra se pagar, fiz as contas certas?
Aqui pelo visto deu algum problema com o CADE...
Apesar da forte queda nos lucros em 2017, pelo que pude ver a empresa possui pouca divida, um grande market share (21%), e tem conseguido lucrar nos últimos anos, comentem aqui o que acharam dessa aquisição?
Estou lendo o livro de Timothy Ferriss, "Trabalhe 4 Horas por Semana", e achei alguns coisas interessantes, embora como o título sugere, eu não acredito que conseguiria trabalhar apenas 4 horas por semana em um negócio tradicional, que é onde a maioria se encaixa. Apenas através de e negócios altamente automatizáveis como e-commerce ou Marketing Digital é que isso pode funcionar, depois que já tiver muito tráfego orgânico ou pago.
Pontos interessantes:
Defina metas. Liste 5 coisas que você deseja TER, 5 coisas que você deseja SER, e 5 coisas que você deseja FAZER, então crie um plano para conseguir, com atividades bem definidas e prazos.
Elimine o maior gargalo que limita o crescimento do seu negócio, você mesmo. Dê poder de decisão. Dê toda a informação para seus funcionários ou terceirizados e permita que eles tomem as decisões, eles são mais espertos que você pensa, e dessa forma não ficam te pedindo toda hora o que fazer, te liberando para outras atividades.
Fuja de reuniões. Reuniões são pouco produtivas, peça para que te enviem as dúvidas por e-mail e somente se for urgente, por telefone. Deslocar-se e reunir diversas pessoas em uma sala para tratar de assuntos diversos é ruim e te deixa preso a um lugar, sendo que para o estilo de vida Nômade que o autor sugere, isso é inviável.
No caso de não poder evitar a reunião, crie uma lista clara de objetivos e estabeleça uma hora para terminar, ou peça para ser o primeiro a falar e saia antes, invente um compromisso se for necessário.
Faça suas atividades em lote. Exemplo, não leia seus e-mail assim que eles chegam, marque um horário do dia pra fazer isso e evite ficar interrompendo suas atividades toda vez que receber uma notificação de email, whatsapp, mensagem etc. Com isso você não perde o foco em atividades importantes, as interrupções são muito prejudiciais, você perde sua concentração, perde tempo pra reiniciar sua atividade anterior, etc. Então, desative notificações.
Terceirização e Automação. Aqui é um ponto chave do livro, aprenda a delegar e a pagar outras pessoas a fazerem coisas por você, isso é crucial para atingir o estilo de vida desejado. Mesmo que você possa fazer algo de graça, pagando outra pessoa pra fazer isso você se libera e ganha tempo para outras atividades mais rentáveis.
Cuidados ao delegar e automatizar: "A primeira regra de qualquer tecnologia usada em uma empresa é que a automação aplicada a uma operação eficiente aumentará a eficiência. A segunda é que a automação aplicada a uma operação ineficiente aumentará a ineficiência." BILL GATES.
Elimine antes de delegar. Nunca automatize nada que possa ser eliminado, e nunca delegue algo que possa ser automatizado ou dinamizado.
Uma última dica, eu estou lendo estes livros utilizando o Kindle no PC e no celular, "gratuitamente", através do Amazon Prime, serviço de assinatura que te dá frete grátis em alguns produtos, acesso a Amazon Music e Amazon Video, por R$ 9,90 ao mês, ou R$ 89,00 ao ano (25% de desconto). Eu achei o custo benefício muito bom, porque tem muitos livros da minha lista que posso ler de graça no app, além de ouvir música e ver séries e filmes.

 Olá, estou estudando e vendo opções baratas pra investir no exterior, para tanto, estou vendo videos e lendo artigos em blogs de quem já faz isso, e ao invés de guardar nos meus favoritos o conteúdo que achei mais interessante, resolvi compartilhar aqui com vocês.


 , serviço de assinatura que te dá frete grátis em alguns produtos, acesso a Amazon Music e Amazon Video, por R$ 9,90 ao mês, ou R$ 89,00 ao ano (25% de desconto). Eu achei o custo benefício muito bom, porque tem muitos livros da minha lista que posso ler de graça no app, além de ouvir música e ver séries e filmes.


