Mostrando postagens com marcador SAPR11. Mostrar todas as postagens

Resultados 2T26: Sanepar, Unifique e Equatorial

Olá! Continuando com análise dos resultados do 2º trimestre de 2026, hoje olhei para Unifique, Equatorial e Sanepar, que possuo em carteira.

Sanepar - SAPR11, SAPR4, SAPR3

Começar com a mais polêmica, resultados da Sanepar. A empresa viveu altos e baixos por causa dos créditos de IRPJ/CSLL. Inicialmente, o mercado ficou animado quando a empresa ganhou essa disputa  e depois bateu aquela tristeza quando a Agepar determinou que esses valores fossem destinados aos clientes, e não aos acionistas.

O fato relevante pode ser visto abaixo ou clicando aqui:

Esse fato ajuda a explicar o PREJUÍZO do 2T26. Sim, meus caros leitores, a Sanepar teve prejuízo neste trimestre, “motivado pelo impacto direto do registro complementar do Passivo Regulatório sobre o lucro líquido do período”. O print abaixo mostra também a parte relacionada ao Programa de Participação nos Resultados — PPR. Vi vídeos do sindicato dos funcionários da Sanepar reclamando bastante da decisão da Agepar; não foram apenas os acionistas que perderam. Mas, pelo lado bom, muita gente vai ter água mais barata...


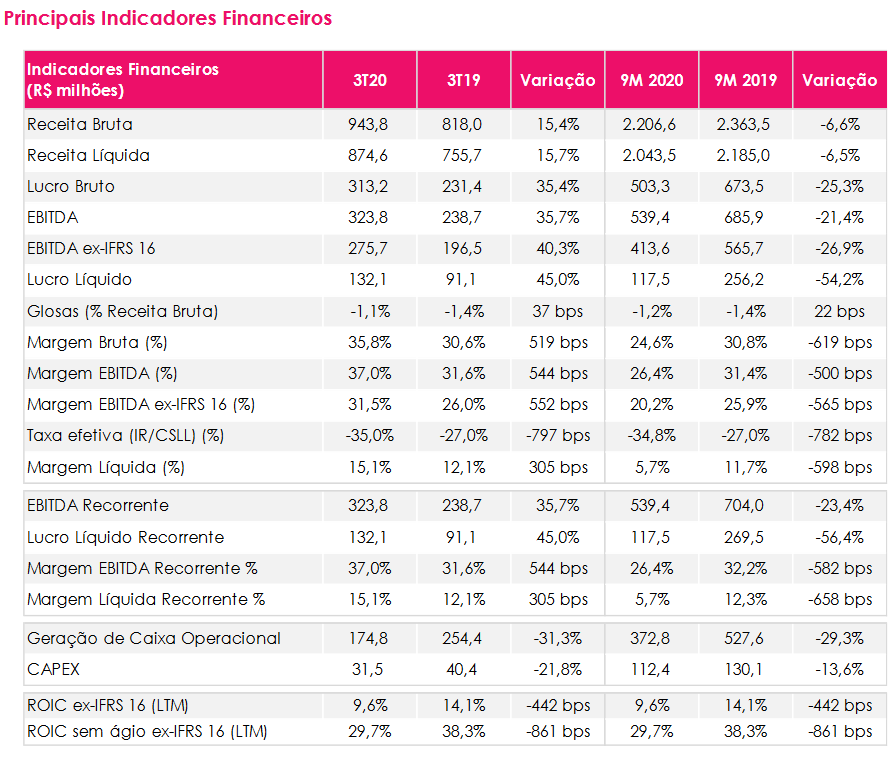
 Abaixo os destaques do 2T26 Sanepar:

A receita cresceu, mas o resto caiu...

Minhas conclusões? 

Considerando que a receita continuou crescendo e que o lucro líquido foi impactado principalmente por um fato não recorrente, continuo tranquilo com a empresa. Claro que essa decisão da Agepar, especialmente em um ano eleitoral, sempre nos lembra dos riscos de investir em empresas estatais, que estão mais suscetíveis a esse tipo de interferência. Ainda assim, vale lembrar que, mesmo que a Sanepar fosse privatizada, a Agepar continuaria existindo e exercendo seu papel regulatório, portanto não necessariamente o resultado seria diferente. De qualquer forma, continuo esperando que, no futuro, a Sanepar possa seguir o mesmo caminho de empresas como Copasa e Sabesp, caso isso venha a ocorrer, reduzindo o risco relacionado à interferência estatal na gestão da companhia.

Solicitei ao ChatGPT um novo cálculo do preço teto da ação após os resultados do 2T26. Considerando os resultados recorrentes e a situação financeira atual da empresa, o valor justo estimado para a ação preferencial, SAPR4, ficou em torno de R$ 9,00, enquanto o preço teto, considerando uma margem de segurança, ficou em aproximadamente R$ 7,00.


Equatorial - EQTL3

A Equatorial é uma empresa do setor de energia elétrica, que eu classifico como uma empresa de crescimento, pois distribui poucos dividendos e reinveste a maior parte dos lucros em aquisições. Recentemente, a empresa comprou 30% da Copasa por cerca de R$ 5,6 bilhões, financiando a operação principalmente por meio de dívida, o que aumentou um pouco sua alavancagem.

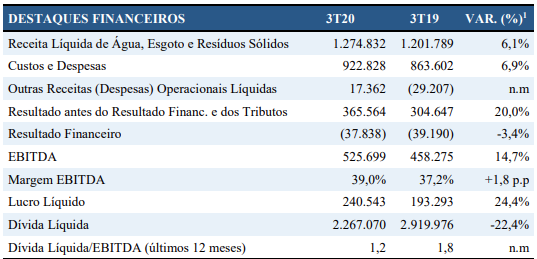
Neste 2T26, a receita cresceu 10,2%. O resultado operacional apresentou crescimento, embora o EBITDA ajustado tenha avançado apenas 0,8%, enquanto o resultado financeiro foi bastante negativo. Com isso, o lucro líquido ajustado caiu 83,5%. No lucro líquido contábil, a queda foi menor, de 49%. O principal ponto de atenção continua sendo a dívida, especialmente após a aquisição da Copasa.

Release

 
Apresentação

Solicitei ao ChatGPT um novo cálculo de preço-teto, e ele utilizou um LPA normalizado de aproximadamente R$ 2,00 para fazer a avaliação. Considerando um P/L de 18, em linha com o histórico da empresa, o preço justo ficaria em aproximadamente R$ 37,00. Aplicando uma margem de segurança de 20%, o preço-teto ficaria próximo de R$ 30,00.

Unifique - FIQE3

E a pequena Unifique, empresa de telecomunicações que aproveitou o ambiente de juros baixos de 2021 para abrir seu capital (IPO), com as ações valendo aproximadamente R$ 8,00. Desde então, vem utilizando o capital para crescer, principalmente por meio de aquisições, aumentando sua receita e seus lucros. Apesar disso, a cotação atual ainda está abaixo do preço do IPO.

Release

 
Apresentação 

Como podem ver, os fundamentos continuam evoluindo bem. Apesar disso, a cotação sofreu uma queda forte recentemente. Eu me arrependo um pouco de não ter reduzido minha posição quando ela estava ocupando um percentual muito grande da minha carteira. Poderia estar recomprando mais barato agora, mas é difícil vender uma ação de uma empresa que considero tão boa.

Solicitei atualização do Valuation, termo bonito para preço justo, e o chat me trouxe R$ 6,50, aplicando desconto de 20% da margem de segurança, um preço-teto de aproximadamente R$ 5,20.

Pra finalizar o post, aquela imagem bonita gerada na IA! 


Obs.: Tive que gerar umas 4x porque toda vez tinha alguma informação errada, então não confie 100% nessas imagens geradas por IA, inclusive esse rank aí não ficou certo, toda vez que pedia pra gerar novamente parece que foi piorando...E lembre sempre que Não é recomendação de investimento!

Me siga no Facebook e no Youtube!


Lucro Líquido das Empresas

Olá galera!!

Ontem a Copasa divulgou seus resultados do 4º trimestre de 2021 e finalmente completei a tabela dos lucros trimestrais e resolvi trazer aqui no blog compartilhar algumas ideias com vocês.

Os resultados foram o seguintes:

clique pra ampliar

A M. Dias Branco passou o ano de 2021 com resultados fracos e teve queda no seu lucro, a justificativa dada foi a alta do dólar e também dos insumos, trigo e óleo. Agora nesses últimos meses o dólar tem caído, mas o trigo ainda está subindo, pelo que vi em alguns sites de notícias agrícolas, então o resultado deve demorar pra melhorar, apesar disso a cotação deu uma recuperada nos últimos dias.

A queridinha Itaúsa passou por alguns altos e baixos, o lucro líquido subiu bastante em 2021 mas a cotação ficou estagnada nesse último ano. Teve alguns novos investimentos e toda a questão com as ações da XP que o Itaú repassou para os investidores. De resto continua tudo igual.


A gigante AMBEV teve um belo ano, com lucro bem superior a 2020. Ainda assim a cotação ficou de lado igual Itaúsa, eu acho que o P/L da minha carteira deve estar bem menor hoje do que 1 ano atrás.


A bolsa brasileira, B3SA, passou o ano passado todo com a cotação caindo, mas este ano já recuperou um bom tanto. O lucro dela ano passado foi bom, aumentou em relação ao ano anterior, empresa bem tranquila não tem tempo ruim pra essa,


A Grendene, que eu já tinha quase tirado da carteira, teve um ano um pouco melhor, com resultados parecidos com 2019, pelo menos não teve nenhum trimestre com prejuízo dessa vez. Com isso a cotação dela subiu até meados do ano passado, então caiu de novo e agora voltou a subir, variando de 8 a 12 reais.


A queridinha do setor elétrico, Engie, teve um resultado fraco em 2021, no meu ponto de vista, tenho a impressão de que fizeram alguma coisa errada, acho que alguma especulação com dólar disfarçada de hedge deu errado e o lucro do 4º trimestre veio bem baixo. Comentem aí o que acham dela, estou quase pensando em vender ela e compra Taesa ou aumentar posição nas outras que já tenho deste setor, ainda mais que a cotação dela deu uma subida forte nos últimos dias...


A Equatorial, uma das minhas favoritas, segue com sua estratégias de comprar e melhorar empresas do setor, fazendo os "turnarounds" internamente, com isso seu resultado tem crescido ano após ano, só me arrependo de não ter comprado ela mais cedo.


Minha terceira posição do setor elétrico, EDP Brasil, passou o ano passado de lado e agora embalou uma alta. O lucro da empresa subiu consistentemente e teve o melhor trimestre dos últimos 3 anos (4tri/22).


E chegamos na top do momento, a Weg, segue aumentando seus lucros rapidamente, é um foguete! Eu aumentei minha posição nela ano passado, tinha só 14 ações (tristeza, pq comprei tão poucas em 2019? porque não tinha dinheiro 😥🙈) agora tenho 54, ainda é pouco mas tenho que balancear a carteira né! Mas aproveitei que a cotação lateralizou pra aumentar a posição. P/L ainda está alto, mas bem menos do que era 2 anos atrás.

A Hypera, setor de medicamentos, teve um leve aumento no lucro líquido no comparativo anual. A cotação esteve caindo no final do ano mas agora recuperou rapidamente e ficou positiva considerando esses últimos 12 meses.


E passando para setor de consultas e exames médicos, a Fleury teve um lucro em 2021 superior a 2020, parecido com 2019, e a cotação está caindo bastante, está mais barata hoje do que 5 anos atrás. Vou ter que dar uma segunda olhada pra saber se tem algo suspeito acontecendo ou é só o Sr Mercado irracional mesmo.


Porto Seguro, empresa de seguros, melhor se fosse a praia na Bahia :) teve um lucro um pouco menor em 2021 do que em 2020, o terceiro trimestre teve resultado fraco demais. Cotação caindo...


A minha favorita, Grazziotin, teve um 4ºtrimestre um tanto fraco, mas considerando o ano todo, o desempenho foi excelente. Cotação subiu muito forte mas agora caiu e lateralizou de novo.


Sanepar, setor de saneamento, apesar das constantes dificuldades em reajustar os preços devido a interferências políticas, conseguiu aumentar o lucro. Empresa também passou um sufoco por causa da falta de água e teve a cotação a incríveis R$ 3,50.


E a Copasa, essa parece que teve um final de ano difícil, caiu forte seu lucro, talvez por isso demoraram tanto pra divulgar o resultado? Eu vi que teve um resultado não recorrente no terceiro trimestre que prejudicou a empresa, mas o quarto trimestre veio fraco também. Hoje caindo 10% neste momento.


Comentários sobre algumas outras empresas que não tenho em carteira... vocês viram o tanto que a Magalu caiu ano passado? Parece que agora voltou a subir, mas foi feia a coisa. Chegou a menos de 5 pila! Uns 75% de queda, haja coração!

Até o futuro!

Resultados da Sanepar 4TRI/2020

Olá!

Ontem a Sanepar divulgou os resultados do 4º trimestre de 2020, a receita caiu 7%, e o lucro caiu 24% comparando com 4º trimestre de 2019, resultados ruins somados ao adiamento dos reajustes e outros problemas causados por interferência política na estatal.

 A Companhia obteve um lucro líquido de R$291,3 milhões no 4T20, 24,6% abaixo do resultado líquido de R$386,3 milhões registrado no 4T19. O resultado foi impactado pela redução da receita operacional líquida, em função da queda de 3,2% no volume faturado de água e de 3,7% no volume faturado de esgoto e pela postergação do reajuste tarifário.

Resultados que não alegraram muito os investidores, e por isso temos a cotação dela em níveis bem interessantes para quem pensa no longo prazo, inclusive compartilharam um gráfico no release mostrando essa evolução dos preços em relação ao patrimônio, já vem com esse preço baixo a um bom tempo, acho que é o preço justo no final, considerando todos os riscos.

Também em 2020, além da pandemia e do governo, a Sanepar sofreu com a escassez de chuva, mas nem tudo foi ruim, tiveram redução de gastos com pessoal, materiais, energia elétrica e outras despesas. Vi que a dívida diminuiu um pouco também.


Resultados das Ações no 3T2020

Olá a todos!

Nesta publicação vou colocar apenas o lucro líquido das ações que tenho na carteira, pra não ficar muito longo o post, e também a minha opinião/expectativa para cada negócio.

Lembrando que não é recomendação de compra/venda, apenas minhas opiniões, não sou analista.

Somando os Lucros Líquidos da empresas em carteira, tivemos um pequeno aumento 0,63%

WEG (WEGE3)

A primeira empresa da carteira que divulgou os resultados foi a Weg, divulgou dia 21/10 resultado muito bom. A receita subiu 43%, em relação ao 3T19, as despesas subiram 27,1%, e o lucro subiu 54%.

https://api.mziq.com/mzfilemanager/v2/d/50c1bd3e-8ac6-42d9-884f-b9d69f690602/6db2ff3a-87b7-1780-b1a6-e8b323fc4fcd?origin=1

A Weg tem melhorado seus resultados trimestre a trimestre, eu comprei poucas ações dela quando comecei a investir e desde então não fiz novos aportes porque sempre achei ela cara, mas seus resultados vem justificando esse P/L super alto, enquanto ela conseguir manter o ritmo de crescimento tudo estará bem, mas sabemos que esse tipo de empresa (P/L alto) cai muito forte quando divulga um resultado que não corresponde as expectativas, então sou cauteloso, aguardando uma oportunidade para aumentar a posição.

Hypera (HYPE3) 

Também relatou bons resultados. Lucro Líquido de R$345,6 milhões, com crescimento de 29,4% sobre o mesmo período do ano anterior.

https://api.mziq.com/mzfilemanager/v2/d/4be66703-ecd7-4134-a39e-224ce462b371/640c082e-7a20-45bc-df67-ec2e3aeff4e5?origin=1

A Hypera melhorou seu resultado no comparativo com o ano anterior, eu acho que poderia ter sido ainda melhor considerando que estamos nessa pandemia e muita gente estocou remédios, mas no geral acho que está indo bem.

EDP Brasil (ENBR3) 

A EDP Energias do Brasil divulgou no dia 28/10 seus resultados. O lucro líquido caiu 15% no comparativo com mesmo período do ano anterior.

https://api.mziq.com/mzfilemanager/v2/d/fdc31e8d-cd08-47c5-8b5c-3f120d561d2b/e9b873a9-2d98-464e-b92a-5a834ccb212b
 

A EDP atua com geração e distribuição de energia elétrica, setor que trabalha quase sempre com dívidas, então este cenário de juros baixos pode ser que seja favorável para ela crescer mais, pagando juros menores. Devido ao Covid, o consumo de energia caiu cerca de 3% e a empresa teve alguns gastos extras no enfrentamento da pandemia, o que prejudicou o resultado do lucro líquido no trimestre.

No trimestre anterior tinha subido 25% o LL, parece que só agora sentiram efeito da Covid... no acumulado do ano a queda é apenas -3%, está praticamente estável.

Ambev (ABEV3)

E a Ambev, uma das empresas que sou cliente, teve um belo lucro, mas caiu no comparativo com ano anterior, -9% no comparativo trimestral e -39% nos 9 meses, resultado bem ruim, o que explica a queda na cotação, que caiu cerca de 32% nesse período.

https://api.mziq.com/mzfilemanager/v2/d/c8182463-4b7e-408c-9d0f-42797662435e/f9e87795-f428-9c89-9228-809bed64d9ae

Apesar do resultado ruim no acumulado do ano, este trimestre foi quase igual com o terceiro trimestre do ano anterior, o que me faz pensar que a empresa está conseguindo recuperar um pouco do mercado que havia perdido. Estou esperando que ela consiga manter isso pelos próximos anos, crescer muito mais eu acho difícil considerando o tamanho dela, mas assim como o Coca-cola, espero que consiga reajustar seus preços e ganhar um pouco acima da inflação ano após ano.

Fleury (FLRY3)

Veio com resultado muito bom neste terceiro trimestre de 2020, teve 45% de aumento no lucro comparando com ano anterior. Só que no segundo trimestre a empresa havia tido um baita prejuízo.

http://ri.fleury.com.br/fleury/web/conteudo_pt.asp?idioma=0&conta=28&tipo=28897

Apesar do ótimo resultado trimestral, no acumulado do ano ainda está ruim, mas se conseguir manter esse resultado no quarto trimestre vai fechar o ano perdendo pouco para o ano anterior.

Grendene (GRND3)

E a Grendene, de novo teve deterioração dos resultados, o lucro caiu 33%.

http://static.grendene.aatb.com.br/releases/1724_PR_3T20.pdf

Apesar de diminuir o lucro no comparativo, até me surpreendi que teve lucro, a empresa já teve prejuízo no segundo trimestre quando a maioria ainda tinha um pouco de lucros, achei que o terceiro seria pior. De qualquer forma, os resultados ainda estão deteriorando pouco a pouco, apesar de gostar da ação, é uma candidata a deixar a carteira nos próximos anos se não voltar a crescer.

Porto Seguro (PSSA3)

A Porto Seguro aumentou o lucro líquido em 19,9% neste trimestre, chegando a quase 400 milhões de LL. O resultado operacional foi muito bom, o que compensou o baixo rendimento das aplicações financeiras.

https://api.mziq.com/mzfilemanager/v2/d/b77a3922-d280-4451-b3ee-0afec4577834/efb9f504-32c6-980d-305c-8ca7edce8416?origin=1

A empresa foi afetada positivamente pela pandemia neste primeiro momento de isolamento, pois reduziu o número de sinistros, conforme já comentei anteriormente, não sei estimar se isso se manterá, mas no geral a empresa era boa antes da pandemia, agora melhorou e acredito que continuará sendo boa no futuro.

Engie (EGIE3)

A Engie teve uma queda no seu lucro líquido neste trimestre. Segundo release da empresa, um dos motivos foi um não recorrente: "os resultados do 3T19 foram positivamente impactados pelo recebimento da indenização relativa ao atraso na conclusão da obra da Usina Termelétrica Pampa Sul, de R$ 321,0 milhões, o que prejudica a comparação com os resultados do 3T20 [...] Lucro Líquido teve queda de 34,0% no trimestre, alcançando R$ 490,0 milhões no 3T20 ... Desconsiderando o efeito não recorrente acima mencionado, de R$ 211,8 milhões, a queda seria de 7,7% entre os trimestres, consequência, principalmente, da variação monetária sobre as concessões a pagar, em razão da variação do IGPM em 9,3% no 3T20".

https://www.engie.com.br/uploads/2020/11/201105-Release-de-Resultados-3T20.pdf

Apesar da queda no lucro, sigo com ela para o longo prazo, setor muito bom e essa empresa é a que se destacou mais nos últimos anos.

Lojas Renner (LREN3)

As Lojas Renner sentiram o impacto das lojas fechadas neste terceiro trimestre, no segundo teve um não recorrente que gerou um baita lucro, mas agora o resultado das lojas fechadas chegou na linha do lucro/prejuízo.

https://api.mziq.com/mzfilemanager/v2/d/13154776-9416-4fce-8c46-3e54d45b03a3/b72948da-110b-ced0-41bd-ea8e83bb44a5?origin=1

Aqui encontrei um erro na minha planilha de lucros trimestrais, que está no começo do post, eu devo ter pego o release errado no 2T, e acabei fazendo uma confusão, editei o post dos resultados do segundo trimestre para ficar correto.

A empresa ainda é top do setor no meu ponto de vista, neste ano praticamente todas estão investindo forte nas vendas online e por aplicativo, e acho que agora final do ano isso vai refletir positivamente nos resultados, aguardar os próximos resultados pra ver se minha teoria se confirma.

Sanepar (SAPR3/SAPR4/SAPR11)

Resultado veio ruim, lucro caiu 32%.

https://api.mziq.com/mzfilemanager/v2/d/5c749c91-d3a7-4903-b609-7ead65f1d1e8/384be05a-00fb-9b31-8bc3-6d1d901a869e?origin=1

Temos uma crise hídrica no estado do Paraná, ou seja, baixo volume de água nos reservatórios, por isso a empresa está interrompendo o fornecimento de água a cada 36 horas, para por 24 horas, este é o risco das empresas deste setor, que dependem da chuva para restabelecer o fornecimento ou buscar água em outros reservatórios.

Apesar do momento ruim para a empresa, os múltiplos da empresa seguem bons, provavelmente teremos bons dividendos dela no futuro.

M.Dias Branco (MDIA3)

M. Dias Branco foi bem no trimestre, quase dobrou o lucro no comparativo trimestral (+97,3%) batendo vários recordes, 2020 está sendo um belo ano para essa empresa.

https://api.mziq.com/mzfilemanager/v2/d/fcf0301a-c792-45d6-a615-fc81722c9abe/af7fd919-3cdf-1b37-d26d-419a9aa0b5fd?origin=1

A receita da empresa veio crescendo forte este ano, também teve um não recorrente (créditos tributários extemporâneos) e a variação cambial ajudou também nas exportações, foram várias notícias boas somadas. Eu não sabia o que era esse "créditos tributários extemporâneos", então olhei no google são notas fiscais que esqueceram de escriturar e que geram créditos de tributo.

Itaúsa (ITSA3/ITSA4)

A Itaúsa voltando a normalidade, teve um lucro um pouco menor no comparativo trimestral, mas sem comparação com o trimestre anterior que o Itaú praticamente não distribuiu dividendos, ainda espero que no final do ano isso venha.

https://s3.sa-east-1.amazonaws.com/static.itausa.aatb.com.br/Documentos/8298_Informa%c3%a7%c3%b5es%20Trimestrais%20Selecionadas%203T20%20-%20Portugu%c3%aas.pdf

Itaú, principal posição da Itaúsa, teve uma ideia de distribuir aos acionistas a sua participação na XP, conforme este fato relevante, dessa forma a Itaúsa receberá, assim como os outros acionistas do Itaú, ações da XP. Tem diversas teorias na internet sobre esse negócio, alguns falam que é para evitar problemas com o CADE (Conselho Administrativo de Defesa Econômica) já que em breve o Itaú tem o direito de comprar mais ações da XP, e nesse caso passaria a ter o controle da mesma, o que poderia ser impedido pelo CADE, não sei se é por isso, mas faz sentido.

Nessa situação a XP passaria a ter ações listadas no Brasil e nos USA, bem louco né?!

B3 (B3SA3)

Obteve ótimo resultado, aumentou lucro líquido em 57,9%.

https://api.mziq.com/mzfilemanager/v2/d/5fd7b7d8-54a1-472d-8426-eb896ad8a3c4/f577c5c7-f018-e7db-a14a-49e389436ebd?origin=1

Empresa aumentou a receita e ainda diminuiu as despesas no período. Segue crescendo e distribuindo dividendos, uma das que eu mais gosto.

Equatorial (EQTL3)

A receita da Equatorial caiu neste trimestre, mas ainda assim teve um aumento do lucro líquido.

https://api.mziq.com/mzfilemanager/v2/d/62b21cba-838c-49a4-aaef-e0fb2350c169/a6edb902-3090-6277-5791-79f96d065e8a?origin=1

O lucro ajustado é sem considerar os não recorrentes, eu não me aprofundei muito nesse relatório, é muita coisa pra olhar, fiquei só nos dados consolidados, eu acho que essa empresa fez um bom trabalho nos últimos anos, e espero que continue fazendo as aquisições e melhorando os resultados, uma pena que não comprei alguns anos atrás, me lembro de ter colocado ela em uma carteira virtual, porque não tinha dinheiro de verdade kkk :(

Grazziotin (CGRA3)

A Grazziotin, apesar de ter lojas fechadas pela pandemia, e a Centro shopping em Porto Alegre, aproveitou o preço alto da soja para vender uma parte dos grãos em estoque, com isso compensou a queda da receita e teve um grande aumento de 51% no lucro no comparativo com 3T19.

https://www.grazziotin.com.br/wp-content/uploads/2020/11/RELEASE-3T20-SITE.pdf

Eu estava esperando um resultado ruim neste trimestre, mas novamente veio um resultado positivo, por enquanto só alegrias com essa pequena empresa, apesar da complexidade dos negócios, vem sendo muito bem administrada.

Copasa (CSMG3)

A Copasa teve aumento do lucro em 24%, reduziu a dívida, aumentou receita, tudo positivo.

https://api.mziq.com/mzfilemanager/v2/d/8bdb3906-0618-4e78-bbe3-a0be9f02d8cc/aafbede5-a37c-3383-6cf0-071b8494e566?origin=1

Setor de saneamento é tipo setor elétrico, tem resultados bem previsíveis, o maior risco aqui é a seca, se secar os reservatórios de água aí complica tudo, de resto é só alegria.

Comentários finais

Os destaques positivos deste trimestre foram B3, M. Dias, Weg, Hypera, Grazziotin e Fleury, com resultados acima das minhas expectativas, por outro lado, Sanepar, Lojas Renner, Grendene e Ambev tiveram resultados que não me agradaram muito, mas ainda acredito nelas, o restante achei resultados dentro do meu esperado.

Quero ver se tiro um tempo pra melhorar essa planilha dos lucros trimestrais, e calcular o Preço sobre Lucro da carteira, somando os lucros e os preços de cada trimestre, só pra ter uma ideia do P/L médio da carteira de ações, penso em usar isso para aumentar aportes nas ações quando tiver PL abaixo da média.

Próximos resultados trimestrais só no ano que vem!

Lucro Líquido das Ações no 2º Trimestre de 2020

 Olá!

Tirei um tempo pra escrever comentários sobre os resultados das empresas que tenho ações na carteira, principalmente deste segundo trimestre, que é o que eu estava aguardando pra ver o impacto do COVID nos resultados, e tive algumas surpresas positivas até, só a EDP que ainda não divulgou, mas tranquilo, setor elétrico não teve muito impacto.

Se encontrar algum erro por favor me avisa :)

1. Ambev

A Ambev segue com resultados sofríveis. Pelo menos conseguiu lucrar um pouco mais que no primeiro trimestre, mas praticamente a metade do que no mesmo período do ano anterior. Acho que isso é efeito das microcervejarias, cervejas artesanais e puro malte que se tornaram muito populares nos últimos tempos. Apesar disso, no meu último aporte comprei ações dela, e agora é minha maior posição.

2. B3

A nossa bolsa teve resultados excelentes esse ano, apesar das medidas controversas de taxar dividendos e isentar algumas outras coisas, no geral esse sobe e desce maluco é bom pra ela, é o que chamam de "antifrágil", termo na moda atualmente. Também fez parte do meu último aporte, apesar do P/L alto.

3. Grazziotin

Essa aqui sempre me deixa feliz, mesmo com as lojas fechadas aumentou o lucro. Eu estava bem preocupado com ela, até enviei um email para o RI da empresa pra saber quando iriam retomar as atividades, mas no final o resultado foi muito bom, quase o dobro do trimestre anterior e um pouco mais que no mesmo período do ano anterior, foi quase como se nem tivesse fechado as lojas.

4. Copasa

Setor tranquilo, empresa teve lucro maior que mesmo período do ano anterior, sem grandes novidades.

5. Engie

Outro setor tranquilo, mas essa empresa também me trouxe alegria nesse trimestre, teve aumento do lucro líquido, o maior dos últimos 6 trimestres, está indo muito bem.

6. EDP Energias do Brasil

A EDP aumentou o lucro líquido em 25% no comparativo com ano anterior, resultado muito bom para tempos de pandemia.

7. Equatorial

A Equatorial é holding do setor elétrico que mais me agradou, e também conseguiu aumentar os lucros no comparativo com mesmo trimestre do ano anterior, pena que não investi nela alguns anos atrás.

8. Fleury

O setor de medicina sofreu com os cancelamentos de consultas, os hospitais ficaram praticamente dedicados pra atender casos de COVID, e tudo que não era urgente foi cancelado, então muitos exames deixaram de ser feitos o que impactou negativamente nos resultados da empresa. O resultado foi muito pior do que eu imaginava, empresa teve um baita prejuízo no trimestre.

9. Grendene

A Grendene também me deixou triste, com a queda da SELIC, aquele monte de dinheiro em caixa não rende mais quase nada, e com as lojas fechadas, a empresa não vendeu e amargou um enorme prejuízo. Parece que agora resolveram investir em vendas online, antes tarde do que nunca. Vou ficar de olho nela, queria fazer um aporte mas desse jeito a gestão está me deixando muito triste, manterei em banho maria essa empresa por mais alguns trimestres.

10. Hypera

A Hypera se deu bem com esse monte de Fake News e médico querendo vender receita de remédio pra vermes pra tratar Covid, as farmácias lucraram muito com o pânico da população, o que tinha em estoque de vitamina C, suplemento e remédio pra gripe foi tudo. Como resultado, empresa faturou muito nessa crise e o lucro aumentou 17% em relação ao mesmo período do ano anterior.

11. Itaúsa

A Itaúsa é uma boa empresa, nessa crise resolveu doar seu lucro para combater o vírus, o lucro foi  menor por causa disso e também porque os bancos não puderam distribuir os lucros, sendo que a receita da Itaúsa vem dos dividendos do Itaú, então somando tudo, o resultado foi esse que coloquei em laranja na figura acima.

12. Lojas Renner

As lojas Renner sofreram muito com o fechamento das lojas, quase que tiveram prejuízo, o lucro caiu de 513 pra 10, que susto hein. Aparentemente o segundo trimestre sempre é o pior da empresa, e esse ano foi especial, está desculpada.

UPDATE 2020-11-10: Tinha pego a informação errada aqui, na verdade tiveram um baita lucro neste segundo trimestre, +254% no comparativo trimestral, por causa de um não recorrente: "Conforme nota explicativa nº 9, em maio, a Companhia obteve êxito em ação judicial relativa à exclusão do ICMS da base de cálculo do PIS e da Cofins. Assim, foi reconhecido, no 2T20, crédito tributário de R$ 784,6 MM (R$ 735,4 MM líquido dos honorários advocatícios) em Outros Resultados Operacionais, referente ao principal, assim como R$ 578,4 MM (R$ 553,3 milhões líquido de impostos), referentes aos juros sobre este montante e contabilizados no Resultado Financeiro. O valor total foi de R$ 1.363,0MM, com efeito líquido de R$ 1.047,9 MM no Lucro do 2T20."

13. M Dias Branco

Setor de alimentos, minha expectativa é que não sofresse muito, e na prática até se deu bem, o pessoal acho que ficou com medo que mercado ia fechar (eu fiquei) e fez estoque de bolacha em casa, eu estoquei cerveja mesmo. Resultado Bom pra empresa, aumentou lucros. Não sei se ela teve que fechar fábricas, não acompanhei muito as notícias dela, mas se fechou isso pode prejudicar ela para os próximos trimestres.

14. Porto Seguro

Essa também teve bom resultado com a crise, como o pessoal teve que ficar em casa, diminuiu muito os acidentes de trânsito, então é menos sinistro pra seguradora cobrir. Talvez no futuro a queda do PIB, desemprego etc possa prejudicar a empresa, já que seguro não é um gasto essencial, pelo menos eu não acho... enfim, nesse cenário quase todas empresas vão sofrer.

15. Sanepar

Setor de saneamento, igual a Copasa, resultados dentro do esperado, gostei bastante do setor, bem resiliente a crises.

16. Weg

E a nossa querida Weg, essa do P/L nas alturas, só fiz uma comprinha dela até hoje, e segue subindo forte desde então. Ela se beneficiou da alta do dólar principalmente, mas é uma empresa muito boa, parece que estava fabricando até respiradores pra tratar os doentes do COVID, mas não ouvi mais nada ultimamente, espero que o governo compre porque aqui na minha região só tem 1 vaga na UTI e agora que começou a aumentar os casos.


Bom pessoal, no geral acho que a carteira tem tido bons resultados, apenas 2 empresas no vermelho durante essa crise do Covid, vou aguardar pra ver como vai o resultado até o final do ano.

Até o futuro!


Estudo da Sanepar - SAPR11 SAPR3 SAPR4

Olá!

Vamos estudar mais um pouco do setor de Água e Saneamento, pelos comentários do estudo sobre a Copasa, o pessoal gosta muito da Sanepar, então resolvi dar uma atenção pra ela.

A Companhia de Saneamento do Paraná – SANEPAR foi criada em 1963 e atua com saneamento básico, por meio do fornecimento de água, coleta e tratamento de esgoto e gerenciamento de resíduos sólidos. Os ativos emitidos pela Sanepar são negociados na B3 sob os códigos "SAPR3", “SAPR4” e “SAPR11” e estão listadas no Nível 2 de Governança Corporativa. Units são ativos compostos por mais de uma classe de valores mobiliários negociados em conjunto. No caso da Sanepar, cada Unit consiste no agrupamento de 1 (uma) ação ordinária e (4) quatro ações preferenciais.


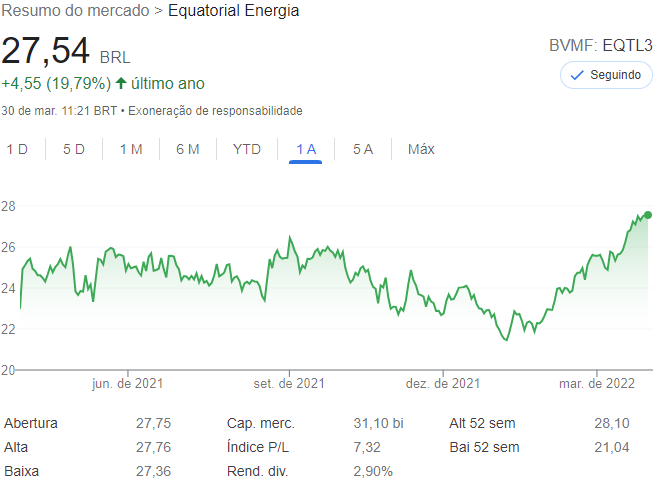
A empresa sofreu desdobramento de ações na proporção 3:1 na data de 27/03/2020, então ficou um GAP no gráfico em alguns sites, peguei do Google mesmo que estava ok.

Incertezas quanto as revisões/reajuste de tarifas

Eu dei uma olhada na recomendação que a XP fez dessa empresa e copiei algumas partes que achei bem interessante em relação as revisões tarifárias:
A primeira revisão tarifária da Sanepar foi concluída em abril de 2017. Na época, a agência reguladora Agepar estimou que a Sanepar tinha direito a um aumento de tarifas de 25,63%. Contudo, por acreditar que tamanha alta nas contas impactaria muito a população atendida, a Agepar optou por diferir o aumento calculado em 8 anos. Mas, para compensar a Sanepar pelos efeitos da decisão, o regulador decidiu que as diferenças entre as tarifas originalmente calculadas e as de fato praticados seriam corrigidas pela SELIC.
Isso quer dizer que a empresa deveria aumentar a tarifa em 25% acima da inflação entre 2017 e 2024/25, só que ano passado o TCE do Paraná emitiu uma liminar suspendendo o aumento anual de 12,13% autorizado pela Agepar, porque um dos Conselheiros do Tribunal considerou a metodologia de revisão tarifária irregular, dado que o ajuste era muito acima da inflação acumulada no período.
Mais tarde o TCE autorizou um aumento de 8,37% nas tarifas da Sanepar, mas excluiu o repasse dos encargos cobrados por municípios. Em 23 de outubro de 2019, o TCE reverteu sua decisão anterior, e autorizou a Sanepar a implementar o repasse de 3,76% que faltava. O reajuste entrou em vigor no dia 11 de novembro de 2019, tendo impacto positivo no resultado do 4T19.
Olhando a cotação da empresa dá pra ver que ela sofre bastante por causa desses vai e volta, hoje mesmo enquanto eu escrevia esse resumo saiu um fato em relação a tarifas, confere:

AGEPAR definiu suspender o reajuste por 60 dias
Fonte: XP Investimentos

Governança Corporativa

Apesar de todas esses problemas com as revisões, eu dei uma navegada pelo site de Relações com Investidores da empresa e achei muita informação, de forma organizada e acessível.

O principal acionista da Sanepar é o estado do Paraná, que detém 60% das ações ordinárias, que dão direito a voto e decide o futuro da empresa. Eu vi que tem empresas estrangeiras, fundos e até prefeituras na lista de acionistas, e pelo visto o número de interessados tem aumentado.

Em 31/12/2019

Em torno de 36% das ações ON estão com acionistas minoritários (Free float) e mais de 70% das PN.
Existe tag along de 100% nas ações por ela estar no nível 2 de governança da B3, então eu diria que tanto faz qual ativo comprar, eu daria preferência pelo que tem maior volume de negociação (liquidez).

Indicadores Fundamentalistas (último resultado 4T19)

A empresa tem indicadores fundamentalistas bons, com preço atualmente dentro do esperado para o setor (P/L entre 7 e 9), a margem líquida da empresa é acima de 20%, margem bruta 60% muito alta, ROE de 17%, DY de 5,9%, dívida bruta sobre o patrimônio em 0,5, preço da ação 20% acima do preço patrimonial da ação, todos bons indicadores. A única coisa que poderia dizer que achei ruim foi a Liquidez Corrente abaixo de 1, mas dado a previsibilidade de receitas acho que não tem problema.

Fundamentos do site Fundamentus
Olhei o release do último resultado e os dados são bons, aumento de receita, aumento de lucro, dívida aumentou pouco, segue controlada.

2019 foi um ano muito bom para empresa
Historicamente a empresa vem apresentando crescimento de receita e lucros, e ainda tem pago bons dividendos.

Quando vi isso não deu pra entender mais a treta com as revisões tarifárias
Gráfico muito bonito, pelo visto essa empresa não passou por nenhum susto até hoje, inclusive ela nunca deu prejuízo.

Espetáculo

Fontes de Água

Lembram que no estudo da Copasa vimos a dificuldade que a empresa passou recentemente por causa de uma seca? pois bem, a Sanepar por enquanto, tem seus reservatórios bem cheios, mas é sempre interessante ficar de olho nisso, afinal, eles vendem água, se ficar sem o problema é grave.


Comparativo com Empresas do Mesmo Setor

Setor com apenas 3 empresas, e todas bem parecidas, apesar disso a Sanepar tem se destacado em alguns itens.


As margens dela são as melhores, também está com menor P/L e melhor ROE e maior crescimento de receita nos últimos anos, ainda tem maiores dividendos. Perde em tamanho para a Sabesp que é do estado de São Paulo, e e tem uma liquidez corrente menor que Copasa, de resto é melhor.

É um setor pouco desenvolvido no Brasil, por isso tão poucas empresas listadas e todas com governo.

Os pontos negativos que eu vejo pro setor são:
  1. Forte regulação e interferência do governo
  2. Risco de Problemas Ambientes (rompimento de barragens?)
  3. Risco de saúde pública (água contaminada)
  4. Risco de Falta de Recursos (ficar sem água devido a forte seca)
Conclusão

Conclusão vai ser semelhante pra todas empresas deste setor, que é fundamental para sociedade, vendo os números do comparativo e histórico. Empresas perenes, com dívida controlada, excelentes resultados, preço descontado por ser do governo e setor ser regulado.

Gostei bastante de estudar este setor e estou pensando adicionar alguma empresa em carteira futuramente, agora falta só fazer o estudo da Sabesp, deve sair semana que vem.

Referências

TRXF11: análise completa, dividendos, riscos e preço justo em 2026

Vendo vídeos dos influencers das finanças, vi que o Economista Sincero estava comprando o TRXF11  em março, e recentemente caiu muito, e res...

TOP 5 do Blog