Estudo da Telefônica - VIVT3 VIVT4

Olá!

Depois do estudo da Tim, chegamos na VIVO/Telefônica, negociada pelo código VIVT3 e VIVT4, é a líder no setor de telefonia móvel no Brasil, com 39,4% dos planos pós, e 32,9% de market share móvel, em dezembro de 2019.


 Governança Corporativa e Composição Acionária

A Telefônica é controlada pelo Grupo Telefónica, da Espanha, que detém quase 95% das ações ordinárias (VIVT3), ou seja, apenas 5% de Free float nas ON, além disso, a empresa tem ações preferenciais (VIVT4), onde os sócios majoritários detém cerca de 73%, deixando 26% de free float. A empresa é listada na B3 no segmento Tradicional, um dos piores no quesito governança, sendo que não tem tag along nas ações preferenciais, e 80% nas ordinárias, realmente ruim.

Na NYSE também é listada pelo código VIV.


Mais um organograma dessa estrutura societária... no fim tudo é do grupo Telefónica S.A.

Pra ficar claro, pra quem não sabe a diferença entre ações ON e PN, no estatuto da Telefonica tem os direitos e obrigações, que é quase o padrão nas empresas listadas no segmento Tradicional.
AÇÕES ORDINÁRIAS

Art. 6 - A cada ação ordinária corresponde um voto nas deliberações das Assembleias Gerais de Acionistas.

AÇÕES PREFERENCIAIS

Art. 7 - As ações preferenciais não têm direito a voto, exceto nas hipóteses previstas nos artigos 9 e 10 abaixo, sendo a elas assegurada prioridade no reembolso de capital, sem prêmio, e recebimento de dividendo 10% (dez por cento) maior do que o atribuído a cada ação ordinária.

Parágrafo Único: Será concedido às ações preferenciais direito de voto pleno, caso a Sociedade deixe de pagar os dividendos mínimos a que fazem jus, por 3 (três) exercícios sociais consecutivos, direito que conservarão até o seu pagamento.
Se você quiser apenas os dividendos da empresa, as ações preferências podem ter uma vantagem, por receberem 10% a mais, no caso de ambas terem o mesmo preço no mercado, mas geralmente o mercado precifica isso. Por outro lado, se quiser ser sócio, é melhor ter a ação ordinária, que tem direito a voto e neste caso têm 80% de tag along, que dá uma segurança a mais para o acionista minoritário. Essa segurança também acaba sendo precificada, as vezes a ON está mais cara que a PN, mesmo pagando menos dividendos, hoje ambas ações da VIVT3 e VIVT4 estão próximas de R$ 48,00 reais.

Se um dia a VIVO resolver acabar com as ações preferenciais e ir para o Novo Mercado, igual a Tim, seria muito positivo para os acionistas e para empresa, maior transparência, seria uma das melhores da B3.

Resultados Operacionais - Lucros, Receitas, Margens

A empresa tem conseguido aumentar as receitas ano após ano, a margem bruta é muito alta, já a líquida é aceitável, costuma ter resultados financeiros negativos, pagando juros de empréstimos, tanto no curto quanto no longo prazo... é mal gerida nesse aspecto.

Print da Análise do Eduardo Cavalcanti, clica pra ampliar (https://www.youtube.com/watch?v=AJPNq_ReqjI)
Olhando a coluna de lucros da empresa, em 2018 teve um não recorrente, de um ganho no STJ, reconhecimento do direito de exclusão do ICMS da base de cálculo das contribuições PIS/CONFINS, que gerou um lucro muito grande, mas excluindo esse ponto da curva, dá pra ver que a empresa tem aumentado seus lucros em torno de 7,9% ao ano nos últimos 5 anos, saindo de R$ 3.420 em 2015 para R$ 5.001 em 2019. Com base nisso, o índice P/L ideal da empresa seria entre 4 e 16, sendo que hoje está em 15,79.  

Cheguei nesses valores dividindo o crescimento anual do lucro por 2 (mínimo) e multiplicando por 2 (máximo), vi isso no livro do Peter Lynch e achei interessante. Se pegar o lucro nos últimos 10 anos, lucro em 2009 foi R$ 2.204, a taxa de crescimento seria 8,5% ao ano, subindo um pouco mais o P/L ideal.
 
Da imagem acima também achei interessante destacar que o patrimônio líquido da empresa deu vários saltos, semelhante a TIM, ela é fruto de diversas aquisições/fusões de empresas do setor ao longo do tempo.

https://www.fundamentus.com.br/detalhes.php?papel=VIVT3
Conforme dados do site Fundamentus, a margem bruta da empresa é bem alta, quase 50%, a liquidez corrente está atualmente em 1,05, tem dinheiro em caixa para obrigações de curto prazo, o ROE/ROIC está em 7%, vem nessa faixa desde 2015.

Historicamente o P/L da empresa foi entre 17 e 20, em 2018 com o lucro alto não recorrente, P/L caiu pra baixo de 10, e em 2019 voltou pra perto da média.
gráfico da plataforma PENSERICO

Dividendos

A empresa costuma pagar muitos dividendos, payout dela ano passado foi acima de 124%, esse é na minha opinião, o principal atrativo dela.

Dados do Press Release 4T2019
Em 2018 somei aqui R$ 3,88 para VIVT3 e R$ 4,27 bruto para VIVT4, no ano de 2018 a cotação oscilou entre R$ 53 e R$ 37, fechando o ano perto de R$ 46,00, pegando esse último dá um DY bruto de 8,43% = 3,88 / 46 *100.

Em 2019 a empresa provisionou cerca de R$ 3,17 pra cada ação ordinária, pra ser pago em 2020, e 10% a mais para as Preferenciais, em torno de R$ 3,53 bruto, dando um DY (Dividend Yield) de 6,6% na ON e 7,3% na PN, considerando o valor R$ 48,00 por ação, que é o que está hoje e estava próximo disso no final de 2019 também.

Por pagar tantos dividendos assim, a empresa costuma ficar com pouco dinheiro em caixa pra manter suas atividades, talvez por isso ela quase sempre tenha o indicador de Liquidez Corrente abaixo de 1, ou seja, no curto prazo ela costuma ter mais dívidas do que dinheiro. Por sorte ela gera muito caixa, enquanto isso se mantiver tudo bem, mas se um dia as receitas caírem ela pode se complicar um pouco, precisaria tomar mais dívidas pra cumprir obrigações de curto prazo.

Market Share e Tendências

Olhando os resultados do 4º trimestre de 2019, fica claro a tendência de queda no consumo de "Voz", ligações normais, queda de clientes xDSL, e aumento de clientes com Internet Boa (Banda Larga via fibra), com IPTV e TV por assinatura, tirei um print com as explicações da própria empresa.

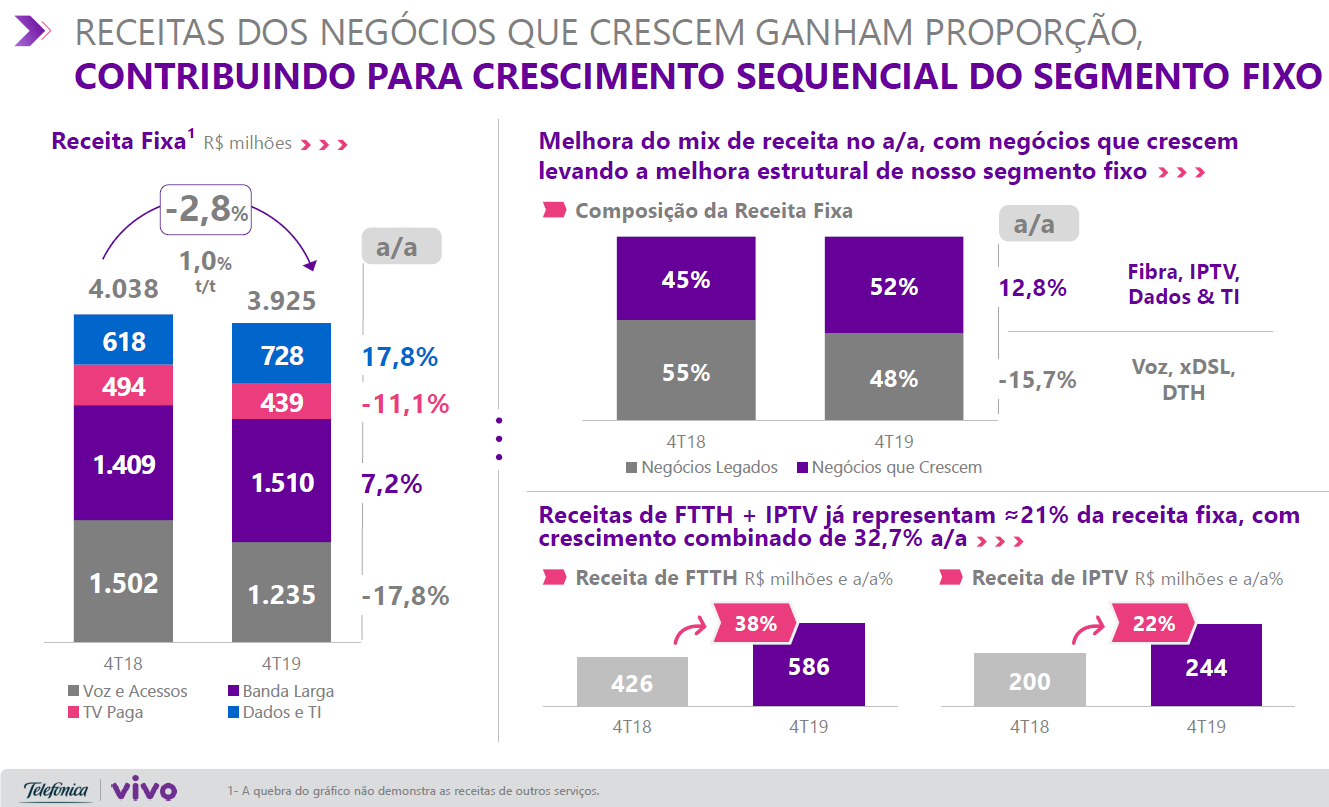
Particularmente eu acho incrível que ainda tem gente que usa ADSL, até aqui no interior já tem fibra com links de até 350Mbps pro usuário doméstico. Average Revenue Per User (ARPU) significa a receita média por cliente (ou usuário), e é um medida muito usada nesse setor. Abaixo mais uma imagem bonita da apresentação dos resultados, relatando a mesma informação de uma forma diferente.

Cresceu FTTH e diminuiu Voz

A vivo tem investido muito na expansão da sua fibra (FTTH é Fibra para Casa) ampliando o número de cidades atendidas, foram 43 novas cidades em 2019. Acho que finalmente acordaram para o fato de que as pessoas querem ter Internet de qualidade em casa pra ver Netflix, assistir Live no Face/Youtube e jogar online, possivelmente tudo ao mesmo tempo, necessitando de uma banda larga de verdade.

Pelo fato da empresa estar investindo nisso somente agora, vai sofrer um pouco com a concorrência das outras empresas menores que já estão estabelecidas nas cidades menores.

Comparativo do Setor

Conforme já comentado no estudo da TIM, a Vivo é a maior do Brasil no setor, tem maiores dividendos, crescimento de receitas/lucros, apesar disso, sofre com ações listadas no segmento Tradicional, sem tag along nas preferenciais, e ainda conta com P/L maior atualmente, acho que pelos dividendos e força da marca os investidores aceitam pagar mais.


Olhando os critérios do Graham, atualmente a empresa ficaria com uma nota baixa, apenas 4 dos 11 critérios, mas ainda assim, tem resultados satisfatórios, a OI e TELEBRAS é só prego...

Buscando mais informações sobre o setor na Internet, encontrei o site https://www.teleco.com.br/, que tem bastante informações interessantes, tirei de lá esse gráfico da margem Ebitda das principais, sendo que eles tem dados da Claro também, que não é listada na B3.
https://www.teleco.com.br/comentario/com886.asp
Analisando por este gráfico, a TIM se destaca com a melhor margem, que vem crescendo forte, a VIVO ficou em segundo lugar, com leve crescimento, Claro vem com dados estáveis, e a OI na lanterna com os piores resultados.

Conclusão/Minhas opiniões

A Vivo se destaca por ser a líder/maior do setor, também por ter um produto que é praticamente uma necessidade básica, ela é uma ação defensiva, sofre pouco nas crises, podemos ver isso pela sua cotação. Agora, pra confirmar minha teoria quero ver o impacto que o COVID terá nos resultados do primeiro trimestre deste ano, eu não vi ninguém cancelando plano pós pago de celular, mas talvez as empresas pequenas que estão falindo gerem um impacto nos resultados, em breve saberemos.

Hoje eu não me sinto confortável para investir neste setor, tenho muita vontade pelos dividendos, mas tem algumas coisas que são complicadas de aceitar. Eu sou cliente de plano pós da vivo, e particularmente já pensei diversas vezes em cancelar, e algumas vezes até em processar a empresa pelos aumentos frequentes e sem autorização no valor da fatura, imagino se isso não vai afetar os resultados da empresa futuramente.

Dá pra ver que no setor é comum fusões, possivelmente deve acontecer algo parecido em breve com a Oi que está em recuperação e deve ter algumas operações vendidas, vi uma notícia um tempo atrás de que a Tim, Vivo e Claro estavam disputando pra comprar algumas partes, que pode interferir nos resultados futuros das empresas.

Enfim, são muitas variáveis, e como disse uma vez Warren Buffett, o maior risco vem de você não saber o que está fazendo, por isso, por hora, vou apenas estudar e acompanhar de longe este setor.


Referências
Até o futuro!

Estudo da Tim - TIMP3

Olá pessoal!

Seguindo meus estudos, cheguei no setor de Telecomunicações, eu dei uma olhada nos números das empresas de telefonia fixa e móvel, e particularmente eu acho incrível que a fixa ainda seja forte nas empresas, mas agora com essa crise do COVID, as lojas estão todas atendendo via whatsapp, muitos de casa, ou seja, esse isolamento e trabalho remoto agilizou a migração para tecnologias mais modernas e uso de aplicativos. As ligações estão ficando obsoletas, eu quase nunca efetuo uma ligação, no sentido tradicional, quase sempre é uma chamada via Whatsapp, a não ser que a Internet seja ruim, aí sim prefiro ligar usando o plano da operadora.

As empresas do setor não vivem apenas de ligações, eu diria que o principal item nos planos é a Internet, que hoje em dia é essencial, assim como água e eletricidade, e praticamente virou commoditie, no sentido de que não há mais tanta diferença de qualidade entre os provedores, apesar que existem diversos meios de comunicação, como via fibra, via cabo telefônico (Oi?), 3G, 4G etc, a maioria já tem fibra (fixa) e pelo menos 3G (móvel). Por isso, na hora do cliente contratar vai comparar muito mais o preço, eu particularmente acredito que os preços e as margens deveriam cair nesse setor, apesar disso eu vejo que, como tem pouca concorrência, é um item essencial, e também, existe um péssimo atendimento na hora de cancelar uma linha, dá um desânimo de fazer a burocracia pra trocar de operadora, as empresas estão conseguindo aumentar o valor dos seus planos. As vezes penso que a Anatel protege as empresas ao invés do consumidor.

Dito tudo isso, dá pra ver que é um setor complicado, e as empresas do setor, apesar de serem poucas, metade está falida/em recuperação, confiram esse comparativo que fiz semana passada.


Somente a Tim e a Vivo estão tendo lucros consistentes nos últimos anos, por isso decidi começar estudando essas e ainda não sei se vale a pena perder tempo pra estudar as outras, talvez apenas pra fins didáticos mesmo, saber o que não deve ser feito.


Sobre a TIM

A Tim é uma das principais empresas do setor no Brasil, market share em torno de 24%, tem perdido um pouco nos últimos anos. Ela é listada na B3 pelo código TIMP3, no segmento Novo Mercado, 100% tag along, 33% de free float. Na NYSE é listada pelo código TSU.

A TIM é da Telecom Italia, que detém 67% das ações, conforme estrutura ao lado.
O histórico da empresa é bem complicado de explicar, tem uma série de aquisições de empresas do governo, começando em 1998, peguei alguns fatos que achei mais importantes, se quiser conferir toda história no site de RI, clique aqui. 

Em 2001 a TIM adquiriu licenças nas Bandas D e E de telefonia móvel celular, passando a ser o único grupo autorizado a oferecer os serviços para todo o país.

Em 2007 a TIM adquiriu licença de telefonia fixa nacional e também novos lotes de frequência em 900 Mhz, 1,8 Ghz, 1,9 GHz e 2,1 GHz, passando a oferecer conexão de terceira geração, popular 3G. Aqui na minha região até hoje isso ainda não chegou, pelo menos não da TIM, aqui tem 3G da Vivo e da Claro pelo que sei.

Em 2011 empresa passou pro segmento Novo Mercado.
Em 2014: Aquisição da frequência de 4G em 700 MHz em leilão realizado pela Anatel.

Resultados (Receita, Margem e Lucros)

A Tim não tem obtido resultados extraordinários, mas tem conseguido obter lucros consistentemente, além disso, as suas margens estão altas, pelo menos maiores que da Vivo que seria a sua concorrente listada na bolsa.


A receita líquida teve uma queda depois de 2014 e vem subindo lentamente, não é o ideal.


Já as margens estão nas máximas históricas, pra ver que conseguem aumentar os preços, acho que principalmente por ser um item essencial e de "difícil" troca de fornecedor, no sentido chato mesmo.


A curva de lucros não é muito bonita, ficou meio de lado vários anos, mas teve uma forte alta a partir de 2018, passando o pico histórico de 2011.

Na página de RI encontrei a tabela abaixo, com alguns dados bem interessantes, tiveram uma boa redução no número de colaboradores nos últimos anos, acho que isso contribuiu para o aumento dos lucros, já que a receita aumentou pouco.

podemos ver tendência nos planos pós, e redução de colaboradores
Em relação aos indicadores fundamentalistas, já adicionei a imagem bem no início do post, então só vou comentar que a Tim conseguiu fazer 8 pontos nos 11 critérios avaliados, o que é uma nota boa. Se destacou nos quesitos dívida baixa, ROE alto, boa governança, baixo P/L.

O Preço sobre o Lucro 

Historicamente o P/L ficava próximo de 20, entre 2012 e 2015, mas caiu em 2015 e depois subiu forte em em 2016, efeito dos lucros que subiram e depois caíram... agora mais recentemente, com a alta dos lucros, o indicador P/L caiu forte e já está a alguns trimestres próximo de 10.

Fonte: https://vicenteguimaraes.penserico.com/dashboard/cp.pr?e=TIMP3


Dívidas

Dívidas estão controladas e diminuindo bastante nos últimos anos, atualmente tem dívida líquida negativa, ou seja, mais dinheiro que contas pra pagar.


Liquidez das Ações

Por só ter ações ON e ter um bom Free Float, a liquidez das ações é bem boa


Conclusão - Minhas opiniões

A TIM até que tem números bons, melhores do setor, mas justo o setor é meio complicado. Eu acho a concorrência no setor de Internet muito grande hoje em dia, alguns anos atrás havia um certo monopólio, mas atualmente eu vejo muitas empresas novas brigando por mercado, principalmente fora das grandes metrópoles, aqui no interior, essas empresas grandes nem chegam, e hoje em dia já tem dezenas de empresas pequenas oferecendo fibra com planos melhores que as empresas grandes em capitais, algumas com infraestrutura própria chegando nos backbones e PTT (ponto de troca de tráfego).

Devido a isso, fica complicado prever o que vai acontecer com as empresas desse setor futuramente. Olhando friamente os números, eu achei tudo legal, mas tenho a impressão de que existem empresas melhores pra investir, tenho vontade de ter esse setor em carteira por causa da perenidade do produto, mas fico na dúvida se a empresa vai ser perene, tem muita coisa que eu não sei do setor, principalmente em relação a essas frequências leiloadas pela Anatel, me parece que isso é um grande ativo das empresas de telefonia móvel, mas não sei até quando isso vai durar.

Peço ajuda aos leitores que conhecem mais do setor pra comentar aqui o que acham da empresa e do setor, se vale a pena pra ser sócio ou não?

Abraços e até o futuro!

Referências

Estudo da Sabesp SBSP3

Olá, vamos pra última empresa do setor de Água e Saneamento, Sabesp. Depois de já ter lido bastante sobre o setor com os estudos anteriores, este aqui fiz mais resumido.

Sobre a empresa

A Sabesp surgiu em 1973, para fornecimento de água, coleta e tratamento de esgotos no estado de São Paulo.

Em 2002, aderiu às regras do Novo Mercado do Brasil, Bolsa, Balcão - B3, obteve o registro na Securities and Exchange Commission - SEC e suas ações passaram a ser negociadas na Bolsa de Valores de Nova Iorque, a New York Stock Exchange - NYSE, na forma de ADR.

Em setembro de 2017 foi aprovada a Lei Estadual nº 16.525/17 que autoriza o Governo do Estado de São Paulo (GESP) a constituir uma Sociedade Controladora para abrigar a totalidade das ações da Sabesp pertencentes ao GESP.

Existe atualmente uma discussão sobre a privatização da empresa, se for possível acreditar no que dizem os políticos, em breve isso deve se realizar. Geralmente o preço das ações de empresas "em privatização" sobem, já que em teoria, empresas estatais são menos eficientes e servem como cabide de emprego para muitos amigos de políticos, não sei se é este o caso aqui.

Clientes Residenciais se destacam


Governança Corporativa

Ela é listada no segmento novo Mercado da B3, assim, possui somente ações ordinárias, código de negociação SBSP3. Também tem ações listadas na NYSE com código SBS.


O site de relações com investidores é bem básico, mas tem as informações principais, boa transparência, por ser do Novo Mercado divulgam muita informação e possuem Comitê de Auditoria, Comitê de Administração, Conselho de Administração, Conselho Fiscal, Diretoria Executiva, Secretaria Executiva da Governança, Auditoria Interna, Auditoria Externa, Estatutos e códigos diversos, enfim, me parece ter bem mais coisas que o necessário.

Não sei se alguém dos leitores já teve a oportunidade de ser do conselho fiscal de alguma diretoria de bairro ou de igreja, mas geralmente os eleitos auxiliam no trabalho do dia a dia, sem realizar a tal da fiscalização de fato, talvez em empresas grandes isso funcione melhor, mas a minha experiência com a área me diz que isso não serve pra muita coisa.

Resultados Operacionais

A empresa tem tido bons resultados, boas margens e lucros crescentes nos últimos 10 anos.


Em 2013 a empresa deve ter feito um aumento de capital, pois aumentou o número de ações, eu fiz um cálculo dividindo o lucro pelo número de ações, e vi que o histórico desse indicador é bem variável, pra não dizer ruim. Apesar disso, se olhar o gráfico colorido que é do lucro líquido, ele vem numa forte tendência de alta, o que deve se refletir no preço das ações e em mais dividendos para o investidor.


Mais alguns gráficos da apresentação de resultados.


Dívidas da Empresa

A dívida da empresa é controlada, podemos considerar que ela é baixa em relação ao patrimônio da empresa, tinha a maior parte da dívida no exterior neste ano, mas estão adotando medidas para diminuir isso por causa do câmbio desfavorável.


A dívida total da empresa tem se mantido estável nos últimos anos, mas como a receita cresce, a dívida em relação ao patrimônio e ao EBITDA tem caído para níveis mais confortáveis.


Comparativo do Setor (CSMG3 x SBSP3 x SAPR3 x SAPR4 x SAPR11)

Dessa vez eu não peguei os dados do site fundamentus, pra não ficar igual ao estudo da Copasa e da Sanepar, peguei da planilha fornecida pelo Canal do Holder, e adicionei mais 2 colunas no final, uma fórmula que aprendi no livro do Peter Lynch, pra verificar empresas com ótimos preços.

Clica pra ampliar e ver melhor
Basicamente todas elas estão com ótimo preço, segundo essa fórmula, que considera o crescimento do lucro (média últimos anos) mais DY dividido pelo P/L, valores acima de 1,5 seriam bons, acima de 3 seriam ótimos, neste caso a Sabesp ficou com 2,92, quase ótimo, e Copasa e Sanepar acima de 3, excelentes.

Fiz mais um comparativo com base nos 11 critérios do Graham, confiram:


Considerando os 11 critérios do Graham, a Copasa ficou melhor, somou 9 pontos dos 11 possíveis, quase que gabaritou, se não fosse um pequeno prejuízo em 2015 e o ROE... em segundo lugar, Sanepar e Sabesp empatam com 8 pontos, apesar que Sanepar PN ganhou uma medalha a mais por causa do P/L. Pensei comigo que caso fosse adicionar Dividend Yield e Margem como critérios, a Sanepar ganharia o comparativo final.

Conclusão

A Sabesp possui um alto nível de governança corporativa, é a maior empresa do setor no Brasil, suas ações fazem parte do índice Ibovespa, com boa liquidez, listada no Novo Mercado, possui somente ações ON, tem tido resultados top, sempre com lucro, crescendo nos últimos anos, setor com expectativa de privatizações e mais investimentos, parece ser bom demais.

Do lado ruim temos o governo como sócio majoritário, e riscos inerentes ao setor, que é altamente regulado e sofre bastante interferência política.

Referências

Estudo da Sanepar - SAPR11 SAPR3 SAPR4

Olá!

Vamos estudar mais um pouco do setor de Água e Saneamento, pelos comentários do estudo sobre a Copasa, o pessoal gosta muito da Sanepar, então resolvi dar uma atenção pra ela.

A Companhia de Saneamento do Paraná – SANEPAR foi criada em 1963 e atua com saneamento básico, por meio do fornecimento de água, coleta e tratamento de esgoto e gerenciamento de resíduos sólidos. Os ativos emitidos pela Sanepar são negociados na B3 sob os códigos "SAPR3", “SAPR4” e “SAPR11” e estão listadas no Nível 2 de Governança Corporativa. Units são ativos compostos por mais de uma classe de valores mobiliários negociados em conjunto. No caso da Sanepar, cada Unit consiste no agrupamento de 1 (uma) ação ordinária e (4) quatro ações preferenciais.


A empresa sofreu desdobramento de ações na proporção 3:1 na data de 27/03/2020, então ficou um GAP no gráfico em alguns sites, peguei do Google mesmo que estava ok.

Incertezas quanto as revisões/reajuste de tarifas

Eu dei uma olhada na recomendação que a XP fez dessa empresa e copiei algumas partes que achei bem interessante em relação as revisões tarifárias:
A primeira revisão tarifária da Sanepar foi concluída em abril de 2017. Na época, a agência reguladora Agepar estimou que a Sanepar tinha direito a um aumento de tarifas de 25,63%. Contudo, por acreditar que tamanha alta nas contas impactaria muito a população atendida, a Agepar optou por diferir o aumento calculado em 8 anos. Mas, para compensar a Sanepar pelos efeitos da decisão, o regulador decidiu que as diferenças entre as tarifas originalmente calculadas e as de fato praticados seriam corrigidas pela SELIC.
Isso quer dizer que a empresa deveria aumentar a tarifa em 25% acima da inflação entre 2017 e 2024/25, só que ano passado o TCE do Paraná emitiu uma liminar suspendendo o aumento anual de 12,13% autorizado pela Agepar, porque um dos Conselheiros do Tribunal considerou a metodologia de revisão tarifária irregular, dado que o ajuste era muito acima da inflação acumulada no período.
Mais tarde o TCE autorizou um aumento de 8,37% nas tarifas da Sanepar, mas excluiu o repasse dos encargos cobrados por municípios. Em 23 de outubro de 2019, o TCE reverteu sua decisão anterior, e autorizou a Sanepar a implementar o repasse de 3,76% que faltava. O reajuste entrou em vigor no dia 11 de novembro de 2019, tendo impacto positivo no resultado do 4T19.
Olhando a cotação da empresa dá pra ver que ela sofre bastante por causa desses vai e volta, hoje mesmo enquanto eu escrevia esse resumo saiu um fato em relação a tarifas, confere:

AGEPAR definiu suspender o reajuste por 60 dias
Fonte: XP Investimentos

Governança Corporativa

Apesar de todas esses problemas com as revisões, eu dei uma navegada pelo site de Relações com Investidores da empresa e achei muita informação, de forma organizada e acessível.

O principal acionista da Sanepar é o estado do Paraná, que detém 60% das ações ordinárias, que dão direito a voto e decide o futuro da empresa. Eu vi que tem empresas estrangeiras, fundos e até prefeituras na lista de acionistas, e pelo visto o número de interessados tem aumentado.

Em 31/12/2019

Em torno de 36% das ações ON estão com acionistas minoritários (Free float) e mais de 70% das PN.
Existe tag along de 100% nas ações por ela estar no nível 2 de governança da B3, então eu diria que tanto faz qual ativo comprar, eu daria preferência pelo que tem maior volume de negociação (liquidez).

Indicadores Fundamentalistas (último resultado 4T19)

A empresa tem indicadores fundamentalistas bons, com preço atualmente dentro do esperado para o setor (P/L entre 7 e 9), a margem líquida da empresa é acima de 20%, margem bruta 60% muito alta, ROE de 17%, DY de 5,9%, dívida bruta sobre o patrimônio em 0,5, preço da ação 20% acima do preço patrimonial da ação, todos bons indicadores. A única coisa que poderia dizer que achei ruim foi a Liquidez Corrente abaixo de 1, mas dado a previsibilidade de receitas acho que não tem problema.

Fundamentos do site Fundamentus
Olhei o release do último resultado e os dados são bons, aumento de receita, aumento de lucro, dívida aumentou pouco, segue controlada.

2019 foi um ano muito bom para empresa
Historicamente a empresa vem apresentando crescimento de receita e lucros, e ainda tem pago bons dividendos.

Quando vi isso não deu pra entender mais a treta com as revisões tarifárias
Gráfico muito bonito, pelo visto essa empresa não passou por nenhum susto até hoje, inclusive ela nunca deu prejuízo.

Espetáculo

Fontes de Água

Lembram que no estudo da Copasa vimos a dificuldade que a empresa passou recentemente por causa de uma seca? pois bem, a Sanepar por enquanto, tem seus reservatórios bem cheios, mas é sempre interessante ficar de olho nisso, afinal, eles vendem água, se ficar sem o problema é grave.


Comparativo com Empresas do Mesmo Setor

Setor com apenas 3 empresas, e todas bem parecidas, apesar disso a Sanepar tem se destacado em alguns itens.


As margens dela são as melhores, também está com menor P/L e melhor ROE e maior crescimento de receita nos últimos anos, ainda tem maiores dividendos. Perde em tamanho para a Sabesp que é do estado de São Paulo, e e tem uma liquidez corrente menor que Copasa, de resto é melhor.

É um setor pouco desenvolvido no Brasil, por isso tão poucas empresas listadas e todas com governo.

Os pontos negativos que eu vejo pro setor são:
  1. Forte regulação e interferência do governo
  2. Risco de Problemas Ambientes (rompimento de barragens?)
  3. Risco de saúde pública (água contaminada)
  4. Risco de Falta de Recursos (ficar sem água devido a forte seca)
Conclusão

Conclusão vai ser semelhante pra todas empresas deste setor, que é fundamental para sociedade, vendo os números do comparativo e histórico. Empresas perenes, com dívida controlada, excelentes resultados, preço descontado por ser do governo e setor ser regulado.

Gostei bastante de estudar este setor e estou pensando adicionar alguma empresa em carteira futuramente, agora falta só fazer o estudo da Sabesp, deve sair semana que vem.

Referências

Fechamento 90: Setembro de 2026

Olá a todos! Entramos no último trimestre do ano, com a carteira voltando pra dentro da meta estipulada. Rentabilidade  Setembro foi bem p...

TOP 5 do Blog